ঢাকা ১০:২৮ , Sun, ০১ Nov ২০২৬
বিশ্বসমাচার
যুক্তরাষ্ট্র

যুক্তরাষ্ট্রে বাড়ি কিনতে ডাউন পেমেন্টে ৩.৫ শতাংশ সহায়তা দেবে জিলো
মুশফিকুর রহমান
  • প্রকাশঃ ৩১ অক্টোবর ২০২৬, ২০:২৯
  • / 7
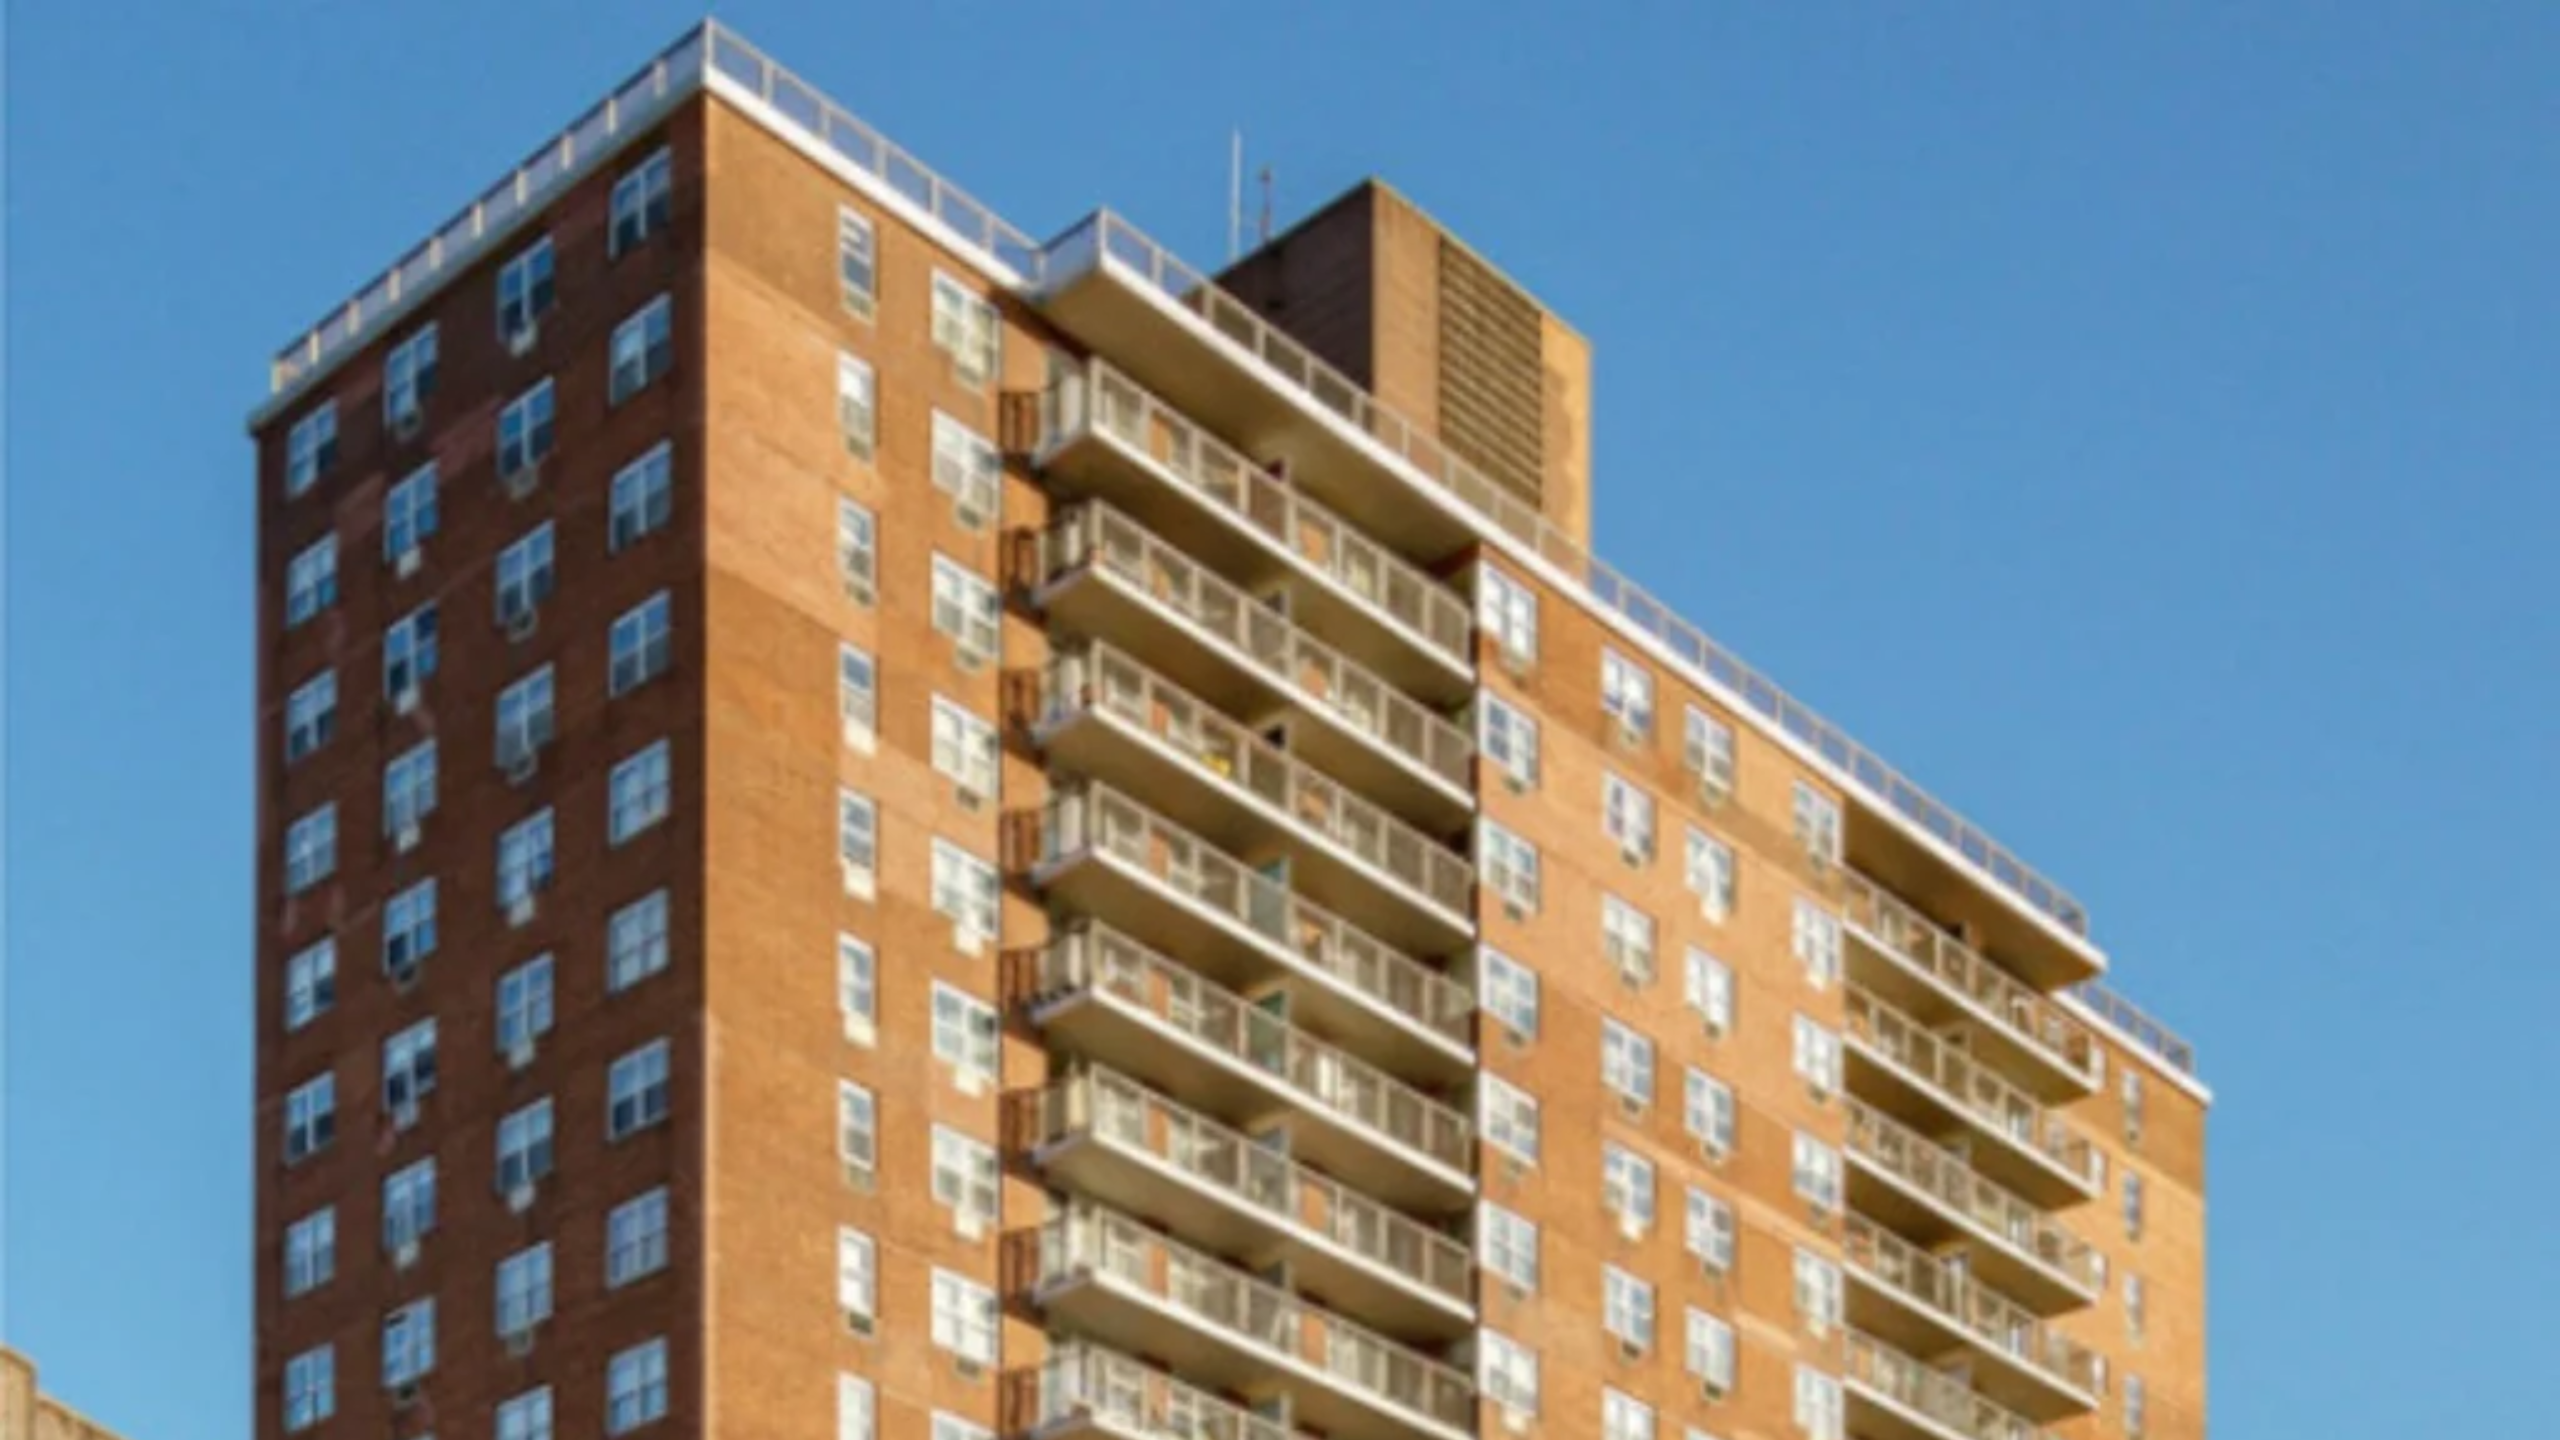
যুক্তরাষ্ট্রের ৪৩টি অঙ্গরাজ্য ও ওয়াশিংটন ডিসিতে যোগ্য ক্রেতাদের এফএইচএ ঋণের বাড়ি কেনার ডাউন পেমেন্টে সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত সহায়তা দেবে জিলো। ছবি: সংগৃহীত

সিয়াটল, ২৮ অক্টোবর (প্রজন্ম কথা): যুক্তরাষ্ট্রে বাড়ি কিনতে আগ্রহী যোগ্য ক্রেতাদের জন্য ডাউন পেমেন্টে নতুন আর্থিক সহায়তা কর্মসূচি চালু করেছে আবাসন প্রযুক্তি প্রতিষ্ঠান জিলোর ঋণ বিভাগ ‘জিলো হোম লোনস’। এ কর্মসূচিতে এফএইচএ ঋণের মাধ্যমে বাড়ি কিনলে ক্রেতারা বাড়ির ক্রয়মূল্যের সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত অর্থ দ্বিতীয় ঋণ হিসেবে পাবেন। এ ঋণে সুদ দিতে হবে না, এমনকি এর জন্য আলাদা মাসিক কিস্তিও থাকবে না।

প্রতিষ্ঠানটির ২৮ অক্টোবরের ঘোষণায় বলা হয়েছে, যুক্তরাষ্ট্রের ৪৩টি অঙ্গরাজ্য ও ওয়াশিংটন ডিসিতে এ সুবিধা পাওয়া যাবে। তবে অ্যারিজোনা, ডেলাওয়্যার, ফ্লোরিডা, ম্যাসাচুসেটস, নিউইয়র্ক, ভারমন্ট ও ভার্জিনিয়ায় কর্মসূচিটি চালু হচ্ছে না।

জিলোর তথ্য অনুযায়ী, বাড়ির মূল্য অথবা মূল্যায়িত দাম, যেটি কম, তার সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত অর্থ সহায়তা হিসেবে দেওয়া হবে। এ অর্থ এফএইচএ ঋণের ন্যূনতম ডাউন পেমেন্টের পুরোটা মেটাতে পারে। ক্রেতারা চাইলে নিজেদের অর্থ থেকে আরও সর্বোচ্চ ৬ দশমিক ৫ শতাংশ যোগ করে মোট ১০ শতাংশ ডাউন পেমেন্ট দিতে পারবেন।

পাঁচ বছর পর ঋণ মওকুফের সুযোগ

সহায়তার অর্থটি অনুদান নয়, দ্বিতীয় ঋণ হিসেবে দেওয়া হবে। এতে সুদের হার শূন্য এবং আলাদা মাসিক কিস্তি নেই। তবে বাড়ির মালিকানা ও মূল বন্ধকি ঋণের নিয়মিত কিস্তি পরিশোধের সঙ্গে এর শর্ত যুক্ত রয়েছে।

জিলোর ঘোষণা অনুযায়ী, ক্রেতা টানা পাঁচ বছর মূল বন্ধকি ঋণের কিস্তি সময়মতো পরিশোধ করলে এবং বাড়িটিতে নিজের বসবাস বজায় রাখলে দ্বিতীয় ঋণটি মওকুফ করা হবে। তবে পাঁচ বছর পূর্ণ হওয়ার আগে বাড়ি ছেড়ে চলে গেলে, বাড়ি বিক্রি করলে অথবা ঋণ পুনঃঅর্থায়ন করলে দ্বিতীয় ঋণের পুরো অর্থ ফেরত দিতে হবে।

এ কর্মসূচির জন্য ক্রেতার ন্যূনতম ঋণযোগ্যতার নম্বর ৬৪০ হতে হবে। বাড়িটি নিজের প্রধান আবাস হিসেবে কিনতে হবে এবং জিলো হোম লোনসের মাধ্যমে এফএইচএ ঋণ নিতে হবে। পাশাপাশি প্রচলিত ঋণ যাচাইপ্রক্রিয়া অনুযায়ী ক্রেতাকে মূল বন্ধকি ঋণের সম্পূর্ণ মাসিক কিস্তি পরিশোধের সক্ষমতা দেখাতে হবে।

এ সুবিধা পেতে আয়ের সর্বোচ্চ সীমা নির্ধারণ করা হয়নি। প্রথমবার বাড়ি কিনছেন, এমন শর্তও নেই। তবে এফএইচএ ঋণের ক্ষেত্রে প্রযোজ্য বন্ধকি বিমা এবং মূল ঋণের সুদ ও মাসিক কিস্তি বহাল থাকবে।

ডাউন পেমেন্টের অর্থ জোগাড়ে ক্রেতাদের চ্যালেঞ্জ

জিলোর ভাষ্য, বাড়ি কেনার ক্ষেত্রে অনেক ক্রেতার জন্য বড় বাধা মাসিক ঋণের কিস্তি নয়, শুরুতে এককালীন ডাউন পেমেন্টের অর্থ জোগাড় করা। অনেক ভাড়াটিয়া মাসে বাড়িভাড়ার কাছাকাছি অর্থ ব্যয় করলেও সঞ্চয়ের অভাবে বাড়ি কেনার প্রাথমিক অর্থ জোগাড় করতে পারেন না। কেউ কেউ আবার বাড়ি কেনার জন্য নিজেদের সঞ্চয়ের বড় অংশ খরচ করতে চান না।

৫৭ হাজারের বেশি সম্ভাব্য ও বাড়ি কিনতে আগ্রহী ক্রেতার ওপর পরিচালিত সাম্প্রতিক এক জরিপের তথ্য তুলে ধরে প্রতিষ্ঠানটি জানিয়েছে, ৭০ শতাংশ ক্রেতা ডাউন পেমেন্টের অর্থ সঞ্চয় থেকে জোগাড় করেন। প্রায় ৩০ শতাংশ পরিবার বা বন্ধুদের কাছ থেকে উপহার অথবা ঋণ নেন। ২৫ শতাংশের বেশি নিজেদের শেয়ার বা অন্যান্য বিনিয়োগ বিক্রি করেন এবং ২০ শতাংশের বেশি অবসরকালীন সঞ্চয় ব্যবহার করেন।

এ ছাড়া অঙ্গরাজ্য ও স্থানীয় আবাসন কর্তৃপক্ষ, অলাভজনক সংস্থা, নিয়োগদাতা এবং ঋণদাতাদের কাছ থেকেও ডাউন পেমেন্টে সহায়তা পাওয়ার সুযোগ রয়েছে। এসব সহায়তা অনুদান, মওকুফযোগ্য ঋণ, বিলম্বিত পরিশোধের ঋণ অথবা স্বল্প সুদের দ্বিতীয় ঋণ হিসেবে দেওয়া হতে পারে। তবে অনেক কর্মসূচিতে প্রথমবার বাড়ি কেনার শর্ত, আয়ের সীমা কিংবা নির্দিষ্ট এলাকায় বসবাসের বাধ্যবাধকতা থাকে।

জিলোর নতুন কর্মসূচিতে ক্রেতাদের আলাদা কোনো প্রতিষ্ঠানের সঙ্গে দীর্ঘ আবেদনপ্রক্রিয়ায় যুক্ত হতে হবে না বলে জানিয়েছে প্রতিষ্ঠানটি। জিলোর ওয়েবসাইটে সম্ভাব্য ক্রেতারা নিজেদের যোগ্যতা অনুযায়ী অঙ্গরাজ্য ও স্থানীয় পর্যায়ের অন্যান্য ডাউন পেমেন্ট সহায়তা কর্মসূচির তথ্যও দেখতে পারবেন।

জিলো হোম লোনসের ঊর্ধ্বতন ভাইস প্রেসিডেন্ট ও বন্ধকি ঋণ বিভাগের মহাব্যবস্থাপক এরিক উইলসন বলেন, ক্রেতাদের কাছ থেকে প্রতিষ্ঠানটি বারবার শুনেছে যে বাড়ি কেনার পথে সবচেয়ে বড় বাধা ডাউন পেমেন্টের অর্থ। নতুন কর্মসূচির মাধ্যমে যোগ্য ক্রেতারা একই জায়গা থেকে বন্ধকি ঋণ ও প্রাথমিক অর্থের সহায়তা নিতে পারবেন বলে তিনি জানান।

প্রতিষ্ঠানটি আরও জানিয়েছে, ক্রেতারা চাইলে ৩ শতাংশ ডাউন পেমেন্টের সুবিধাসহ প্রচলিত ঋণ এবং যোগ্য সাবেক ও বর্তমান সেনাসদস্যদের জন্য শূন্য ডাউন পেমেন্টের ভেটেরান্স অ্যাফেয়ার্স ঋণসহ অন্যান্য বিকল্পও বিবেচনা করতে পারবেন।

জিলোর নতুন কর্মসূচি বাড়ি কেনার প্রাথমিক অর্থের চাপ কমানোর একটি সুযোগ তৈরি করলেও এটি সবার জন্য প্রযোজ্য নয়। নির্ধারিত অঙ্গরাজ্যে বসবাস, ন্যূনতম ঋণযোগ্যতার নম্বর, নিজস্ব আবাসন এবং পাঁচ বছর বাড়িতে থাকার শর্ত পূরণ করতে হবে। আবেদন করার আগে দ্বিতীয় ঋণ ফেরত দেওয়ার শর্ত এবং মূল বন্ধকি ঋণের সুদ, কিস্তি ও বিমার ব্যয়ও বিবেচনায় নেওয়া প্রয়োজন।

সূত্র: জিলো হোম লোনসের সংবাদ বিজ্ঞপ্তি
❤️
👏
🙂
😞

যুক্তরাষ্ট্রে বাড়ি কিনতে ডাউন পেমেন্টে ৩.৫ শতাংশ সহায়তা দেবে জিলো

প্রকাশঃ ৩১ অক্টোবর ২০২৬, ২০:২৯

সিয়াটল, ২৮ অক্টোবর (প্রজন্ম কথা): যুক্তরাষ্ট্রে বাড়ি কিনতে আগ্রহী যোগ্য ক্রেতাদের জন্য ডাউন পেমেন্টে নতুন আর্থিক সহায়তা কর্মসূচি চালু করেছে আবাসন প্রযুক্তি প্রতিষ্ঠান জিলোর ঋণ বিভাগ ‘জিলো হোম লোনস’। এ কর্মসূচিতে এফএইচএ ঋণের মাধ্যমে বাড়ি কিনলে ক্রেতারা বাড়ির ক্রয়মূল্যের সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত অর্থ দ্বিতীয় ঋণ হিসেবে পাবেন। এ ঋণে সুদ দিতে হবে না, এমনকি এর জন্য আলাদা মাসিক কিস্তিও থাকবে না।

প্রতিষ্ঠানটির ২৮ অক্টোবরের ঘোষণায় বলা হয়েছে, যুক্তরাষ্ট্রের ৪৩টি অঙ্গরাজ্য ও ওয়াশিংটন ডিসিতে এ সুবিধা পাওয়া যাবে। তবে অ্যারিজোনা, ডেলাওয়্যার, ফ্লোরিডা, ম্যাসাচুসেটস, নিউইয়র্ক, ভারমন্ট ও ভার্জিনিয়ায় কর্মসূচিটি চালু হচ্ছে না।

জিলোর তথ্য অনুযায়ী, বাড়ির মূল্য অথবা মূল্যায়িত দাম, যেটি কম, তার সর্বোচ্চ ৩ দশমিক ৫ শতাংশ পর্যন্ত অর্থ সহায়তা হিসেবে দেওয়া হবে। এ অর্থ এফএইচএ ঋণের ন্যূনতম ডাউন পেমেন্টের পুরোটা মেটাতে পারে। ক্রেতারা চাইলে নিজেদের অর্থ থেকে আরও সর্বোচ্চ ৬ দশমিক ৫ শতাংশ যোগ করে মোট ১০ শতাংশ ডাউন পেমেন্ট দিতে পারবেন।

পাঁচ বছর পর ঋণ মওকুফের সুযোগ

সহায়তার অর্থটি অনুদান নয়, দ্বিতীয় ঋণ হিসেবে দেওয়া হবে। এতে সুদের হার শূন্য এবং আলাদা মাসিক কিস্তি নেই। তবে বাড়ির মালিকানা ও মূল বন্ধকি ঋণের নিয়মিত কিস্তি পরিশোধের সঙ্গে এর শর্ত যুক্ত রয়েছে।

জিলোর ঘোষণা অনুযায়ী, ক্রেতা টানা পাঁচ বছর মূল বন্ধকি ঋণের কিস্তি সময়মতো পরিশোধ করলে এবং বাড়িটিতে নিজের বসবাস বজায় রাখলে দ্বিতীয় ঋণটি মওকুফ করা হবে। তবে পাঁচ বছর পূর্ণ হওয়ার আগে বাড়ি ছেড়ে চলে গেলে, বাড়ি বিক্রি করলে অথবা ঋণ পুনঃঅর্থায়ন করলে দ্বিতীয় ঋণের পুরো অর্থ ফেরত দিতে হবে।

এ কর্মসূচির জন্য ক্রেতার ন্যূনতম ঋণযোগ্যতার নম্বর ৬৪০ হতে হবে। বাড়িটি নিজের প্রধান আবাস হিসেবে কিনতে হবে এবং জিলো হোম লোনসের মাধ্যমে এফএইচএ ঋণ নিতে হবে। পাশাপাশি প্রচলিত ঋণ যাচাইপ্রক্রিয়া অনুযায়ী ক্রেতাকে মূল বন্ধকি ঋণের সম্পূর্ণ মাসিক কিস্তি পরিশোধের সক্ষমতা দেখাতে হবে।

এ সুবিধা পেতে আয়ের সর্বোচ্চ সীমা নির্ধারণ করা হয়নি। প্রথমবার বাড়ি কিনছেন, এমন শর্তও নেই। তবে এফএইচএ ঋণের ক্ষেত্রে প্রযোজ্য বন্ধকি বিমা এবং মূল ঋণের সুদ ও মাসিক কিস্তি বহাল থাকবে।

ডাউন পেমেন্টের অর্থ জোগাড়ে ক্রেতাদের চ্যালেঞ্জ

জিলোর ভাষ্য, বাড়ি কেনার ক্ষেত্রে অনেক ক্রেতার জন্য বড় বাধা মাসিক ঋণের কিস্তি নয়, শুরুতে এককালীন ডাউন পেমেন্টের অর্থ জোগাড় করা। অনেক ভাড়াটিয়া মাসে বাড়িভাড়ার কাছাকাছি অর্থ ব্যয় করলেও সঞ্চয়ের অভাবে বাড়ি কেনার প্রাথমিক অর্থ জোগাড় করতে পারেন না। কেউ কেউ আবার বাড়ি কেনার জন্য নিজেদের সঞ্চয়ের বড় অংশ খরচ করতে চান না।

৫৭ হাজারের বেশি সম্ভাব্য ও বাড়ি কিনতে আগ্রহী ক্রেতার ওপর পরিচালিত সাম্প্রতিক এক জরিপের তথ্য তুলে ধরে প্রতিষ্ঠানটি জানিয়েছে, ৭০ শতাংশ ক্রেতা ডাউন পেমেন্টের অর্থ সঞ্চয় থেকে জোগাড় করেন। প্রায় ৩০ শতাংশ পরিবার বা বন্ধুদের কাছ থেকে উপহার অথবা ঋণ নেন। ২৫ শতাংশের বেশি নিজেদের শেয়ার বা অন্যান্য বিনিয়োগ বিক্রি করেন এবং ২০ শতাংশের বেশি অবসরকালীন সঞ্চয় ব্যবহার করেন।

এ ছাড়া অঙ্গরাজ্য ও স্থানীয় আবাসন কর্তৃপক্ষ, অলাভজনক সংস্থা, নিয়োগদাতা এবং ঋণদাতাদের কাছ থেকেও ডাউন পেমেন্টে সহায়তা পাওয়ার সুযোগ রয়েছে। এসব সহায়তা অনুদান, মওকুফযোগ্য ঋণ, বিলম্বিত পরিশোধের ঋণ অথবা স্বল্প সুদের দ্বিতীয় ঋণ হিসেবে দেওয়া হতে পারে। তবে অনেক কর্মসূচিতে প্রথমবার বাড়ি কেনার শর্ত, আয়ের সীমা কিংবা নির্দিষ্ট এলাকায় বসবাসের বাধ্যবাধকতা থাকে।

জিলোর নতুন কর্মসূচিতে ক্রেতাদের আলাদা কোনো প্রতিষ্ঠানের সঙ্গে দীর্ঘ আবেদনপ্রক্রিয়ায় যুক্ত হতে হবে না বলে জানিয়েছে প্রতিষ্ঠানটি। জিলোর ওয়েবসাইটে সম্ভাব্য ক্রেতারা নিজেদের যোগ্যতা অনুযায়ী অঙ্গরাজ্য ও স্থানীয় পর্যায়ের অন্যান্য ডাউন পেমেন্ট সহায়তা কর্মসূচির তথ্যও দেখতে পারবেন।

জিলো হোম লোনসের ঊর্ধ্বতন ভাইস প্রেসিডেন্ট ও বন্ধকি ঋণ বিভাগের মহাব্যবস্থাপক এরিক উইলসন বলেন, ক্রেতাদের কাছ থেকে প্রতিষ্ঠানটি বারবার শুনেছে যে বাড়ি কেনার পথে সবচেয়ে বড় বাধা ডাউন পেমেন্টের অর্থ। নতুন কর্মসূচির মাধ্যমে যোগ্য ক্রেতারা একই জায়গা থেকে বন্ধকি ঋণ ও প্রাথমিক অর্থের সহায়তা নিতে পারবেন বলে তিনি জানান।

প্রতিষ্ঠানটি আরও জানিয়েছে, ক্রেতারা চাইলে ৩ শতাংশ ডাউন পেমেন্টের সুবিধাসহ প্রচলিত ঋণ এবং যোগ্য সাবেক ও বর্তমান সেনাসদস্যদের জন্য শূন্য ডাউন পেমেন্টের ভেটেরান্স অ্যাফেয়ার্স ঋণসহ অন্যান্য বিকল্পও বিবেচনা করতে পারবেন।

জিলোর নতুন কর্মসূচি বাড়ি কেনার প্রাথমিক অর্থের চাপ কমানোর একটি সুযোগ তৈরি করলেও এটি সবার জন্য প্রযোজ্য নয়। নির্ধারিত অঙ্গরাজ্যে বসবাস, ন্যূনতম ঋণযোগ্যতার নম্বর, নিজস্ব আবাসন এবং পাঁচ বছর বাড়িতে থাকার শর্ত পূরণ করতে হবে। আবেদন করার আগে দ্বিতীয় ঋণ ফেরত দেওয়ার শর্ত এবং মূল বন্ধকি ঋণের সুদ, কিস্তি ও বিমার ব্যয়ও বিবেচনায় নেওয়া প্রয়োজন।

সূত্র: জিলো হোম লোনসের সংবাদ বিজ্ঞপ্তি