ঢাকা ১১:০০ , Mon, ০২ Nov ২০২৬
বিশ্বসমাচার
যুক্তরাষ্ট্র

যুক্তরাষ্ট্রে ক্রেডিট কার্ডের বিল বকেয়া রাখলে কী হতে পারে, ১৮০ দিনের পরও দায় শেষ নয়
  • প্রকাশঃ ০১ নভেম্বর ২০২৬, ২০:৩৪
  • / 7
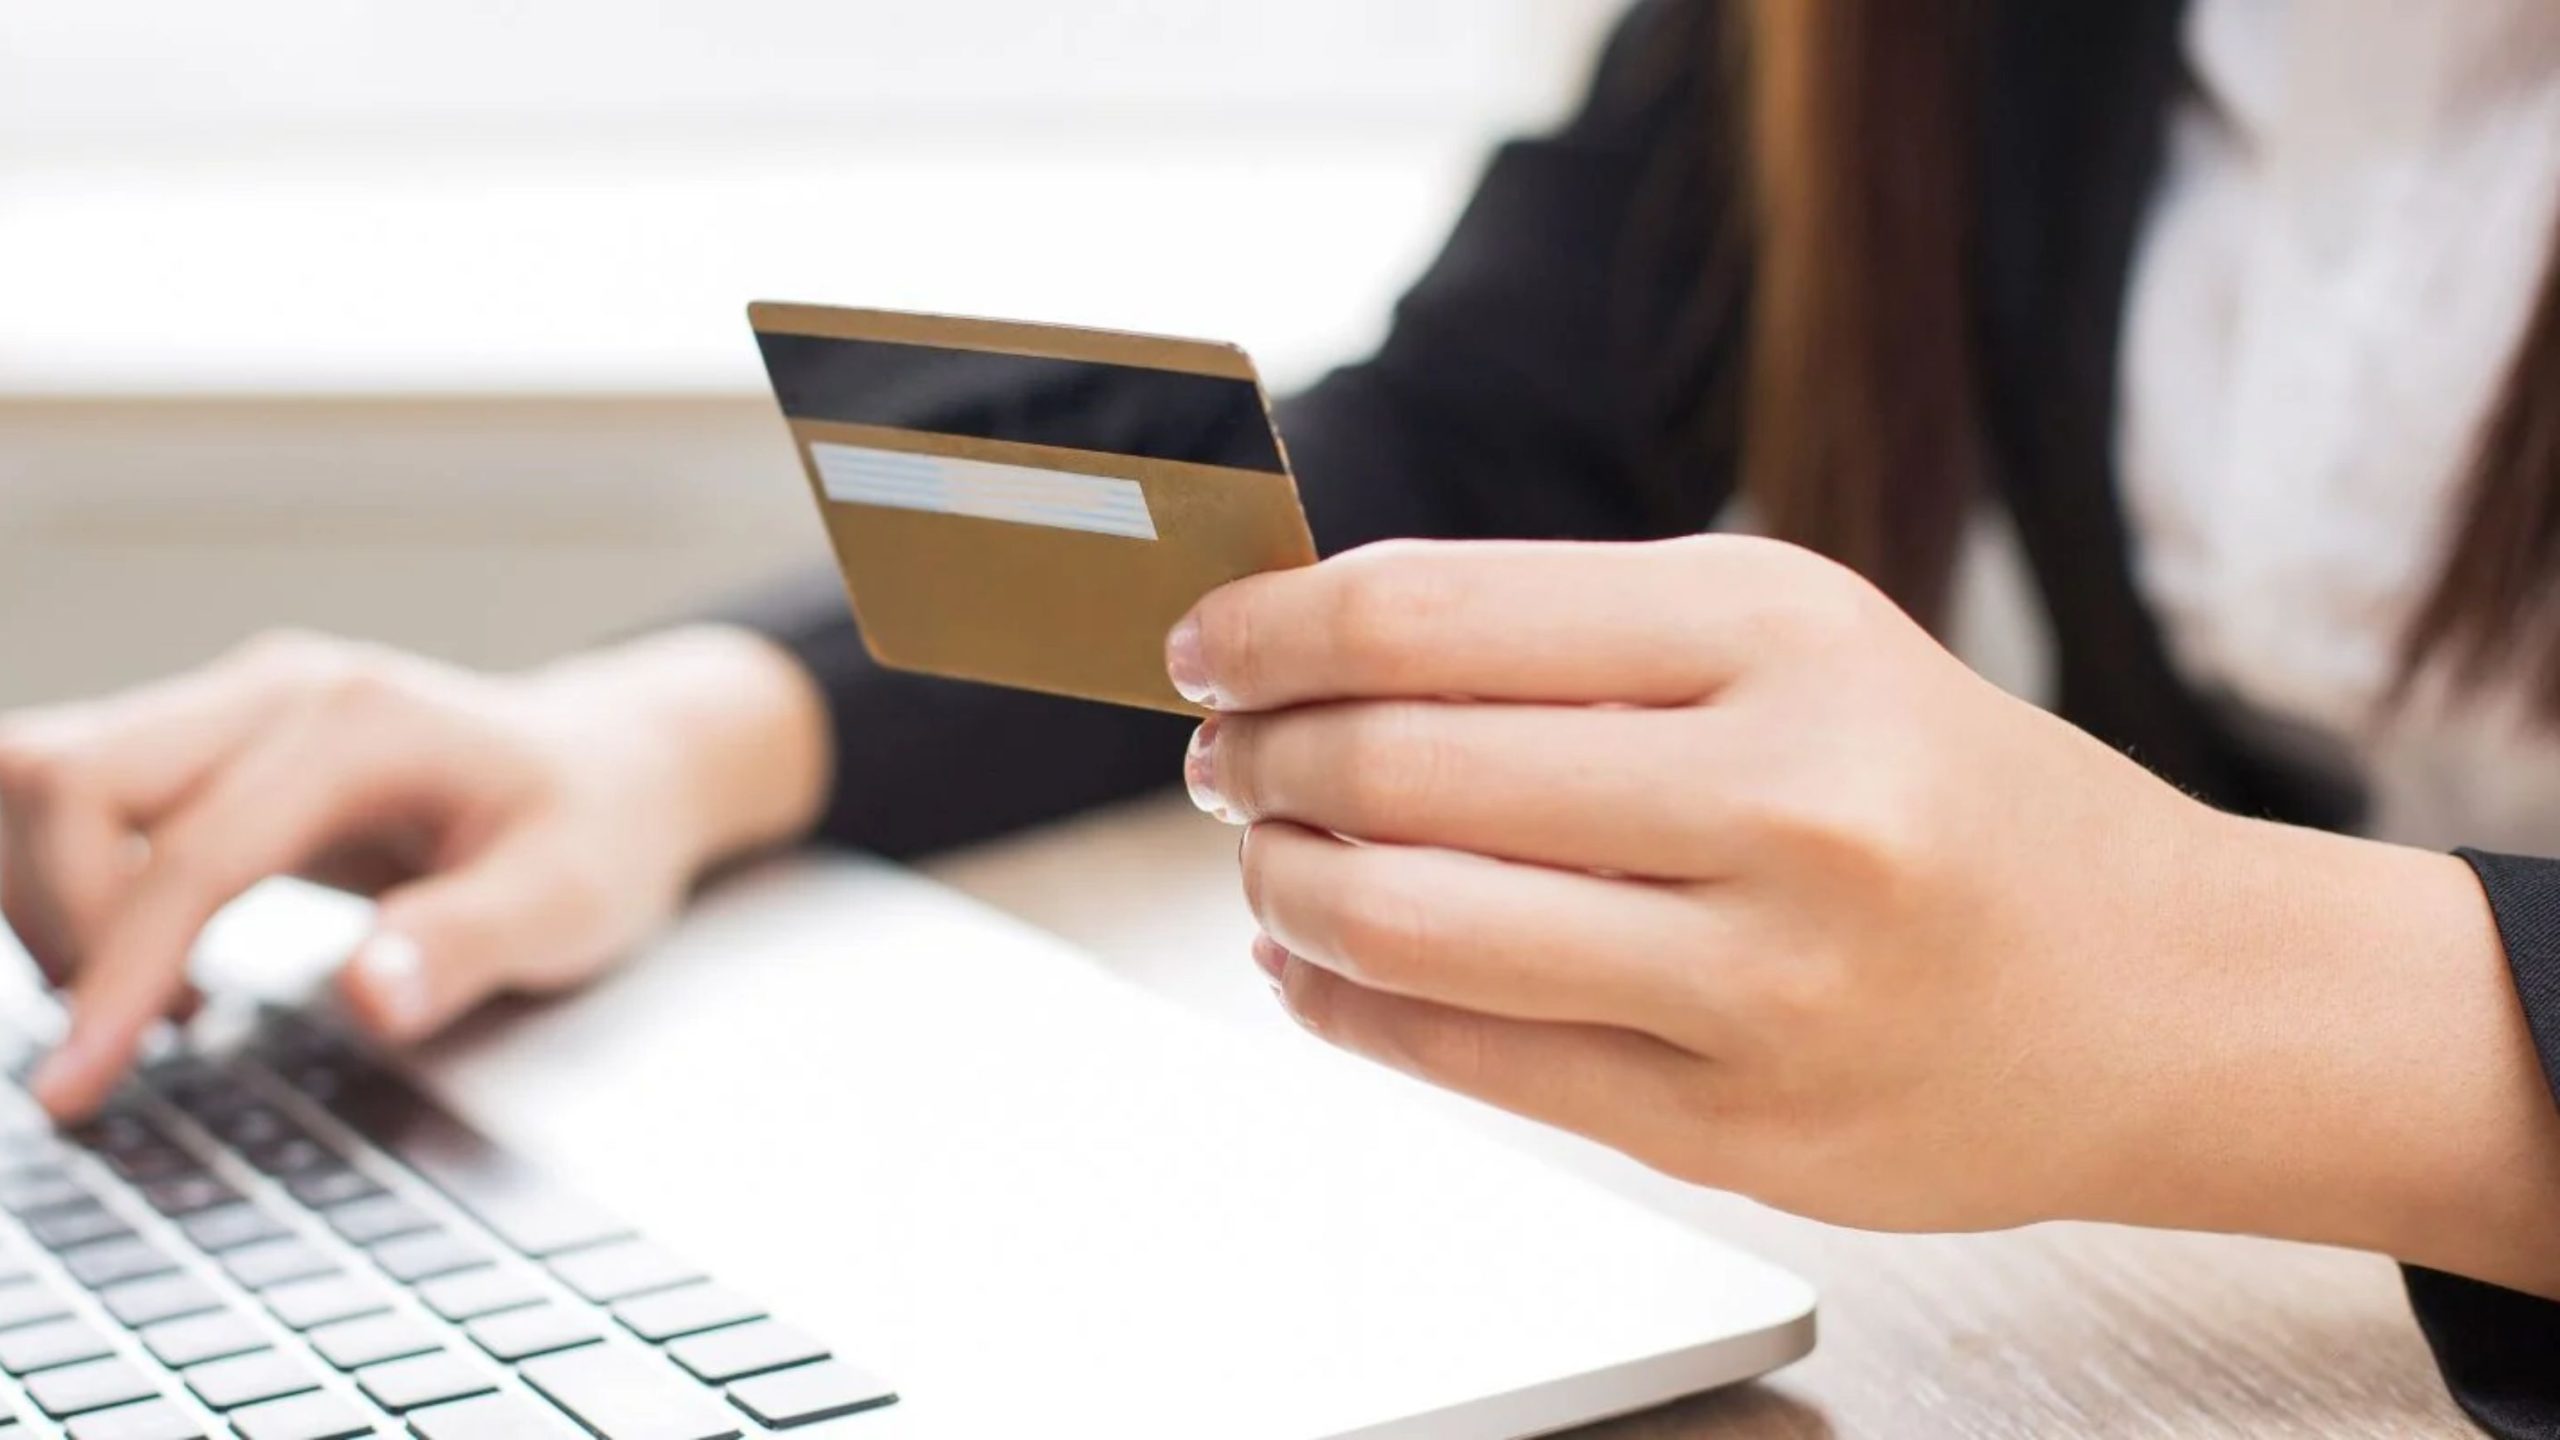
যুক্তরাষ্ট্রে ক্রেডিট কার্ডের বিল ৩০ দিন বকেয়া থাকলে ক্রেডিট রিপোর্টে নেতিবাচক তথ্য যুক্ত হতে পারে। প্রায় ১৮০ দিন অনাদায়ী থাকলে ব্যাংক ঋণ চার্জ অফ করতে পারে, তবে ঋণ মওকুফ হয় না। ছবি: সংগৃহীত 

ওয়াশিংটন, ২৯ অক্টোবর, (প্রজন্ম কথা) – যুক্তরাষ্ট্রে ক্রেডিট কার্ডের বিল সময়মতো পরিশোধ না করলে শুধু জরিমানা দিয়েই দায় শেষ হয় না। বকেয়া ৩০ দিন পার হলে ক্রেডিট রিপোর্টে নেতিবাচক তথ্য যুক্ত হতে পারে। ৬০ দিন বকেয়া থাকলে নির্দিষ্ট শর্তে সুদের হার বাড়তে পারে। আর প্রায় ১৮০ দিন অনাদায়ী থাকলে ব্যাংক ঋণটি হিসাব থেকে বাদ দিতে পারে, যাকে চার্জ অফ বলা হয়। তবে চার্জ অফের অর্থ ঋণ মওকুফ নয়। পাওনাদার পরবর্তী সময়েও অর্থ আদায়ের চেষ্টা করতে পারে, এমনকি আইনগত পদক্ষেপও নিতে পারে।

যুক্তরাষ্ট্রে বসবাসরত বাংলাদেশিদের জন্য ক্রেডিট কার্ডের এসব নিয়ম জানা গুরুত্বপূর্ণ। কারণ, নেতিবাচক ক্রেডিট ইতিহাস ভবিষ্যতে বাড়ি কেনার ঋণ, গাড়ির ঋণ, নতুন ক্রেডিট কার্ড কিংবা অ্যাপার্টমেন্ট ভাড়ার ক্ষেত্রে প্রভাব ফেলতে পারে।

নিউইয়র্ক ফেডারেল রিজার্ভ ব্যাংকের ২০২৬ সালের প্রথম প্রান্তিকের হিসাব অনুযায়ী, যুক্তরাষ্ট্রে ক্রেডিট কার্ডের মোট বকেয়া ঋণের পরিমাণ ছিল ১ লাখ ২৫ হাজার কোটি ডলার। একই সময়ে ক্রেডিট কার্ডের ঋণ পরিশোধে বিলম্বের প্রবণতা আর্থিক খাতের পর্যবেক্ষণে গুরুত্বপূর্ণ বিষয় হিসেবে উঠে এসেছে।

তবে বিল বকেয়া হলেই সব গ্রাহকের বিরুদ্ধে একই ব্যবস্থা নেওয়া হয় না। কত দিন ধরে পেমেন্ট বাকি, বকেয়ার পরিমাণ, আগের পরিশোধের ইতিহাস এবং কার্ড ইস্যুকারী প্রতিষ্ঠানের নীতির ওপর পরবর্তী পদক্ষেপ নির্ভর করে।

ডিউ ডেট পার হলে লেট ফি

ক্রেডিট কার্ডের নির্ধারিত তারিখের মধ্যে ন্যূনতম পেমেন্ট না করলে ব্যাংক বা কার্ড ইস্যুকারী প্রতিষ্ঠান বিলম্বের জরিমানা আরোপ করতে পারে। তবে সব প্রতিষ্ঠানের জন্য জরিমানার অঙ্ক এক নয়। কার্ডের চুক্তি, প্রযোজ্য আইন এবং আগের পেমেন্টের ইতিহাস অনুযায়ী ফি নির্ধারিত হয়।

যুক্তরাষ্ট্রের ভোক্তা আর্থিক সুরক্ষা ব্যুরোর ৮ ডলারের লেট ফি নির্ধারণসংক্রান্ত বিধানটি ২০২৫ সালের ১৫ এপ্রিল আদালতের আদেশে বাতিল হয়েছে। ফলে ওই বিধানকে বর্তমানে কার্যকর সর্বজনীন জরিমানার সীমা হিসেবে বিবেচনা করা যাবে না।

কিছু কার্ডে প্রথমবার দেরি হলে এক ধরনের ফি এবং নির্দিষ্ট সময়ের মধ্যে আবার দেরি হলে তুলনামূলক বেশি ফি আরোপ করা হতে পারে। তবে কার্ডের চুক্তি ও প্রযোজ্য আইনি সীমা মেনেই জরিমানা নির্ধারণ করতে হয়।

৩০ দিন বকেয়া থাকলে ক্রেডিট স্কোরে প্রভাব

পেমেন্ট ৩০ দিন বা তার বেশি সময় বকেয়া থাকলে ব্যাংক বা কার্ড ইস্যুকারী প্রতিষ্ঠান সেই তথ্য ইকুইফ্যাক্স, এক্সপেরিয়ান ও ট্রান্সইউনিয়নের মতো ক্রেডিট ব্যুরোতে পাঠাতে পারে। এর ফলে ক্রেডিট রিপোর্টে নেতিবাচক তথ্য যুক্ত হতে পারে এবং ক্রেডিট স্কোর কমে যেতে পারে।

কত পয়েন্ট কমবে, তা নির্দিষ্ট নয়। ব্যক্তির আগের ক্রেডিট ইতিহাস, বকেয়ার সময়কাল এবং অন্যান্য আর্থিক তথ্যের ওপর প্রভাব নির্ভর করে। আগে থেকে ভালো ক্রেডিট স্কোর থাকা ব্যক্তির ক্ষেত্রেও একটি বিলম্বিত পেমেন্ট উল্লেখযোগ্য প্রভাব ফেলতে পারে।

যুক্তরাষ্ট্রের ফেয়ার ক্রেডিট রিপোর্টিং আইনের অধীনে অধিকাংশ নেতিবাচক পেমেন্ট তথ্য প্রথম বকেয়া হওয়ার তারিখ থেকে সাধারণত সাত বছর পর্যন্ত ক্রেডিট রিপোর্টে থাকতে পারে।

৬০ দিন বকেয়া হলে বাড়তে পারে সুদের হার

ক্রেডিট কার্ডের ন্যূনতম পেমেন্ট ৬০ দিন বা তার বেশি সময় বকেয়া থাকলে নির্দিষ্ট শর্তে কার্ড ইস্যুকারী প্রতিষ্ঠান বিদ্যমান ব্যালেন্সের ওপর বেশি সুদের হার আরোপ করতে পারে। এই হারকে পেনাল্টি এপিআর বলা হয়।

তবে সব কার্ডে একই হারে সুদ নির্ধারিত হয় না। কার্ডের চুক্তি অনুযায়ী হার ভিন্ন হতে পারে। সাধারণ নিয়মে ৬০ দিন বকেয়া থাকার কারণে বিদ্যমান ব্যালেন্সে সুদের হার বাড়ানো হলে পরবর্তী সময়ে টানা ছয়টি নির্ধারিত ন্যূনতম পেমেন্ট সময়মতো দিলে আগের সুদের হার পুনর্বহালের বিধান রয়েছে।

সুদের হার বাড়ানোর ক্ষেত্রে গ্রাহককে আগাম নোটিশ দেওয়ার নিয়মও রয়েছে। তবে ৬০ দিন বা তার বেশি সময় পেমেন্ট বকেয়া থাকার মতো নির্দিষ্ট পরিস্থিতিতে বিদ্যমান ব্যালেন্সের ওপরও বাড়তি সুদ কার্যকর হতে পারে।

৯০ দিন থেকে ১৮০ দিন: আদায় প্রক্রিয়া জোরদার

পেমেন্ট ৯০ দিন বা তার বেশি বকেয়া থাকলে অ্যাকাউন্ট গুরুতর খেলাপির পর্যায়ে যেতে পারে। এ সময় ব্যাংক ক্রেডিট লিমিট কমিয়ে দিতে, কার্ড ব্যবহার বন্ধ করতে কিংবা নিজস্ব আদায় বিভাগকে বকেয়া অর্থ সংগ্রহের দায়িত্ব দিতে পারে।

প্রায় ১৮০ দিন অনাদায়ী থাকলে ক্রেডিট কার্ডের ঋণ সাধারণত চার্জ অফ করা হয়। যুক্তরাষ্ট্রের ব্যাংক নিয়ন্ত্রক সংস্থার নির্দেশনায় এ সময়সীমা গুরুত্বপূর্ণ। চার্জ অফের অর্থ হলো, ব্যাংক হিসাবের খাতায় ঋণটিকে আদায়-অযোগ্য ক্ষতি হিসেবে দেখাচ্ছে। তবে এতে গ্রাহকের ঋণ পরিশোধের দায় শেষ হয়ে যায় না।

এরপরও ব্যাংক নিজে অর্থ আদায়ের চেষ্টা করতে পারে। আবার ঋণ আদায়ের দায়িত্ব তৃতীয় পক্ষের প্রতিষ্ঠানকে দিতে পারে অথবা বকেয়া ঋণ বিক্রি করে দিতে পারে।

মামলা হতে পারে, তবে ১৮০ দিন পার হলেই নয়

বকেয়া ক্রেডিট কার্ডের অর্থ আদায়ের জন্য ব্যাংক বা ঋণ ক্রেতা আদালতে মামলা করতে পারে। তবে ১৮০ দিন পার হলেই মামলা করতে হবে, এমন কোনো ফেডারেল নিয়ম নেই। মামলা করার সময়সীমা নির্ভর করে সংশ্লিষ্ট অঙ্গরাজ্যের আইন, ঋণের ধরন এবং কার্ডের চুক্তির ওপর।

অনেক অঙ্গরাজ্যে ঋণ আদায়ের মামলা করার সময়সীমা তিন থেকে ছয় বছরের মধ্যে হলেও কিছু জায়গায় তা বেশি হতে পারে। সময়সীমা শেষ হয়ে গেলে পুরোনো ঋণের জন্য মামলা করার ক্ষেত্রে আইনি বাধা তৈরি হতে পারে। তবে ঋণটি নিজে থেকে মুছে যায় না এবং পাওনাদার আইন মেনে অর্থ পরিশোধের অনুরোধ জানাতে পারে।

আদালত পাওনাদারের পক্ষে রায় দিলে প্রযোজ্য আইন অনুযায়ী বেতন থেকে অর্থ কেটে নেওয়া, ব্যাংক হিসাবের অর্থ আদায় কিংবা নির্দিষ্ট সম্পত্তির ওপর দায় আরোপের সুযোগ তৈরি হতে পারে। ফেডারেল আইনে সাধারণ ঋণের ক্ষেত্রে বেতন থেকে সর্বোচ্চ কত অর্থ কাটা যাবে, তার একটি সীমা রয়েছে। সাধারণভাবে তা ডিসপোজেবল আয়ের ২৫ শতাংশ অথবা ফেডারেল ন্যূনতম মজুরির ৩০ গুণের বেশি আয়ের অংশ, এই দুই হিসাবের মধ্যে যেটি কম।

তবে অঙ্গরাজ্যভেদে আরও কঠোর সুরক্ষা থাকতে পারে। শুধু ক্রেডিট কার্ডের ঋণ পরিশোধ করতে না পারার কারণে কাউকে কারাগারে পাঠানো যায় না। কিন্তু আদালতের বৈধ নির্দেশ অমান্য করলে পৃথক আইনি জটিলতা তৈরি হতে পারে।

আর্থিক সমস্যায় পড়লে কী করবেন

ক্রেডিট কার্ডের বিল পরিশোধে সমস্যা দেখা দিলে নির্ধারিত সময় পার হওয়ার আগেই ব্যাংকের সঙ্গে যোগাযোগ করা গুরুত্বপূর্ণ। চেজ, ব্যাংক অব আমেরিকা ও ওয়েলস ফার্গোর মতো প্রতিষ্ঠান যোগ্য গ্রাহকদের জন্য আর্থিক সংকট মোকাবিলায় বিশেষ সহায়তা দিতে পারে।

ব্যক্তির পরিস্থিতি অনুযায়ী সাময়িকভাবে কম পেমেন্টের ব্যবস্থা, সুদের হার কমানো, বিল পরিশোধের সময় বাড়ানো কিংবা লেট ফি মওকুফের সুযোগ থাকতে পারে। তবে এসব সুবিধা স্বয়ংক্রিয় নয়। গ্রাহকের আর্থিক অবস্থা ও সংশ্লিষ্ট ব্যাংকের নীতির ওপর অনুমোদন নির্ভর করে।

প্রয়োজনে স্বীকৃত অলাভজনক ঋণ পরামর্শক প্রতিষ্ঠানের সহায়তা নেওয়া যেতে পারে। পাশাপাশি নিজের ক্রেডিট রিপোর্ট নিয়মিত পরীক্ষা করা এবং ভুল তথ্য থাকলে সংশ্লিষ্ট ক্রেডিট ব্যুরোর কাছে সংশোধনের আবেদন করাও জরুরি।

যুক্তরাষ্ট্রে বসবাসরত বাংলাদেশিদের মনে রাখা প্রয়োজন, ক্রেডিট কার্ডের বকেয়া সমস্যা দীর্ঘায়িত হলে তার প্রভাব শুধু একটি ব্যাংক হিসাবেই সীমাবদ্ধ থাকে না। ভবিষ্যতে বাড়ি বা গাড়ির ঋণ, নতুন ক্রেডিট কার্ড এবং ভাড়ার আবেদনের সময়ও নেতিবাচক ক্রেডিট ইতিহাস বিবেচনায় আসতে পারে।

তাই পেমেন্টে সমস্যা দেখা দিলে ৩০ দিন অপেক্ষা না করে দ্রুত কার্ড ইস্যুকারী প্রতিষ্ঠানের সঙ্গে যোগাযোগ করা, সম্ভব হলে অন্তত ন্যূনতম পেমেন্ট দেওয়া এবং নিজের আর্থিক অবস্থার সঙ্গে সামঞ্জস্যপূর্ণ পরিশোধ পরিকল্পনা নেওয়া গুরুত্বপূর্ণ। কোনো গ্রাহকের বিরুদ্ধে কী ব্যবস্থা নেওয়া যাবে, তা সংশ্লিষ্ট অঙ্গরাজ্যের আইন, ঋণের চুক্তি এবং ব্যক্তিগত পরিস্থিতির ওপর নির্ভর করবে।
❤️
👏
🙂
😞

যুক্তরাষ্ট্রে ক্রেডিট কার্ডের বিল বকেয়া রাখলে কী হতে পারে, ১৮০ দিনের পরও দায় শেষ নয়

প্রকাশঃ ০১ নভেম্বর ২০২৬, ২০:৩৪

ওয়াশিংটন, ২৯ অক্টোবর, (প্রজন্ম কথা) – যুক্তরাষ্ট্রে ক্রেডিট কার্ডের বিল সময়মতো পরিশোধ না করলে শুধু জরিমানা দিয়েই দায় শেষ হয় না। বকেয়া ৩০ দিন পার হলে ক্রেডিট রিপোর্টে নেতিবাচক তথ্য যুক্ত হতে পারে। ৬০ দিন বকেয়া থাকলে নির্দিষ্ট শর্তে সুদের হার বাড়তে পারে। আর প্রায় ১৮০ দিন অনাদায়ী থাকলে ব্যাংক ঋণটি হিসাব থেকে বাদ দিতে পারে, যাকে চার্জ অফ বলা হয়। তবে চার্জ অফের অর্থ ঋণ মওকুফ নয়। পাওনাদার পরবর্তী সময়েও অর্থ আদায়ের চেষ্টা করতে পারে, এমনকি আইনগত পদক্ষেপও নিতে পারে।

যুক্তরাষ্ট্রে বসবাসরত বাংলাদেশিদের জন্য ক্রেডিট কার্ডের এসব নিয়ম জানা গুরুত্বপূর্ণ। কারণ, নেতিবাচক ক্রেডিট ইতিহাস ভবিষ্যতে বাড়ি কেনার ঋণ, গাড়ির ঋণ, নতুন ক্রেডিট কার্ড কিংবা অ্যাপার্টমেন্ট ভাড়ার ক্ষেত্রে প্রভাব ফেলতে পারে।

নিউইয়র্ক ফেডারেল রিজার্ভ ব্যাংকের ২০২৬ সালের প্রথম প্রান্তিকের হিসাব অনুযায়ী, যুক্তরাষ্ট্রে ক্রেডিট কার্ডের মোট বকেয়া ঋণের পরিমাণ ছিল ১ লাখ ২৫ হাজার কোটি ডলার। একই সময়ে ক্রেডিট কার্ডের ঋণ পরিশোধে বিলম্বের প্রবণতা আর্থিক খাতের পর্যবেক্ষণে গুরুত্বপূর্ণ বিষয় হিসেবে উঠে এসেছে।

তবে বিল বকেয়া হলেই সব গ্রাহকের বিরুদ্ধে একই ব্যবস্থা নেওয়া হয় না। কত দিন ধরে পেমেন্ট বাকি, বকেয়ার পরিমাণ, আগের পরিশোধের ইতিহাস এবং কার্ড ইস্যুকারী প্রতিষ্ঠানের নীতির ওপর পরবর্তী পদক্ষেপ নির্ভর করে।

ডিউ ডেট পার হলে লেট ফি

ক্রেডিট কার্ডের নির্ধারিত তারিখের মধ্যে ন্যূনতম পেমেন্ট না করলে ব্যাংক বা কার্ড ইস্যুকারী প্রতিষ্ঠান বিলম্বের জরিমানা আরোপ করতে পারে। তবে সব প্রতিষ্ঠানের জন্য জরিমানার অঙ্ক এক নয়। কার্ডের চুক্তি, প্রযোজ্য আইন এবং আগের পেমেন্টের ইতিহাস অনুযায়ী ফি নির্ধারিত হয়।

যুক্তরাষ্ট্রের ভোক্তা আর্থিক সুরক্ষা ব্যুরোর ৮ ডলারের লেট ফি নির্ধারণসংক্রান্ত বিধানটি ২০২৫ সালের ১৫ এপ্রিল আদালতের আদেশে বাতিল হয়েছে। ফলে ওই বিধানকে বর্তমানে কার্যকর সর্বজনীন জরিমানার সীমা হিসেবে বিবেচনা করা যাবে না।

কিছু কার্ডে প্রথমবার দেরি হলে এক ধরনের ফি এবং নির্দিষ্ট সময়ের মধ্যে আবার দেরি হলে তুলনামূলক বেশি ফি আরোপ করা হতে পারে। তবে কার্ডের চুক্তি ও প্রযোজ্য আইনি সীমা মেনেই জরিমানা নির্ধারণ করতে হয়।

৩০ দিন বকেয়া থাকলে ক্রেডিট স্কোরে প্রভাব

পেমেন্ট ৩০ দিন বা তার বেশি সময় বকেয়া থাকলে ব্যাংক বা কার্ড ইস্যুকারী প্রতিষ্ঠান সেই তথ্য ইকুইফ্যাক্স, এক্সপেরিয়ান ও ট্রান্সইউনিয়নের মতো ক্রেডিট ব্যুরোতে পাঠাতে পারে। এর ফলে ক্রেডিট রিপোর্টে নেতিবাচক তথ্য যুক্ত হতে পারে এবং ক্রেডিট স্কোর কমে যেতে পারে।

কত পয়েন্ট কমবে, তা নির্দিষ্ট নয়। ব্যক্তির আগের ক্রেডিট ইতিহাস, বকেয়ার সময়কাল এবং অন্যান্য আর্থিক তথ্যের ওপর প্রভাব নির্ভর করে। আগে থেকে ভালো ক্রেডিট স্কোর থাকা ব্যক্তির ক্ষেত্রেও একটি বিলম্বিত পেমেন্ট উল্লেখযোগ্য প্রভাব ফেলতে পারে।

যুক্তরাষ্ট্রের ফেয়ার ক্রেডিট রিপোর্টিং আইনের অধীনে অধিকাংশ নেতিবাচক পেমেন্ট তথ্য প্রথম বকেয়া হওয়ার তারিখ থেকে সাধারণত সাত বছর পর্যন্ত ক্রেডিট রিপোর্টে থাকতে পারে।

৬০ দিন বকেয়া হলে বাড়তে পারে সুদের হার

ক্রেডিট কার্ডের ন্যূনতম পেমেন্ট ৬০ দিন বা তার বেশি সময় বকেয়া থাকলে নির্দিষ্ট শর্তে কার্ড ইস্যুকারী প্রতিষ্ঠান বিদ্যমান ব্যালেন্সের ওপর বেশি সুদের হার আরোপ করতে পারে। এই হারকে পেনাল্টি এপিআর বলা হয়।

তবে সব কার্ডে একই হারে সুদ নির্ধারিত হয় না। কার্ডের চুক্তি অনুযায়ী হার ভিন্ন হতে পারে। সাধারণ নিয়মে ৬০ দিন বকেয়া থাকার কারণে বিদ্যমান ব্যালেন্সে সুদের হার বাড়ানো হলে পরবর্তী সময়ে টানা ছয়টি নির্ধারিত ন্যূনতম পেমেন্ট সময়মতো দিলে আগের সুদের হার পুনর্বহালের বিধান রয়েছে।

সুদের হার বাড়ানোর ক্ষেত্রে গ্রাহককে আগাম নোটিশ দেওয়ার নিয়মও রয়েছে। তবে ৬০ দিন বা তার বেশি সময় পেমেন্ট বকেয়া থাকার মতো নির্দিষ্ট পরিস্থিতিতে বিদ্যমান ব্যালেন্সের ওপরও বাড়তি সুদ কার্যকর হতে পারে।

৯০ দিন থেকে ১৮০ দিন: আদায় প্রক্রিয়া জোরদার

পেমেন্ট ৯০ দিন বা তার বেশি বকেয়া থাকলে অ্যাকাউন্ট গুরুতর খেলাপির পর্যায়ে যেতে পারে। এ সময় ব্যাংক ক্রেডিট লিমিট কমিয়ে দিতে, কার্ড ব্যবহার বন্ধ করতে কিংবা নিজস্ব আদায় বিভাগকে বকেয়া অর্থ সংগ্রহের দায়িত্ব দিতে পারে।

প্রায় ১৮০ দিন অনাদায়ী থাকলে ক্রেডিট কার্ডের ঋণ সাধারণত চার্জ অফ করা হয়। যুক্তরাষ্ট্রের ব্যাংক নিয়ন্ত্রক সংস্থার নির্দেশনায় এ সময়সীমা গুরুত্বপূর্ণ। চার্জ অফের অর্থ হলো, ব্যাংক হিসাবের খাতায় ঋণটিকে আদায়-অযোগ্য ক্ষতি হিসেবে দেখাচ্ছে। তবে এতে গ্রাহকের ঋণ পরিশোধের দায় শেষ হয়ে যায় না।

এরপরও ব্যাংক নিজে অর্থ আদায়ের চেষ্টা করতে পারে। আবার ঋণ আদায়ের দায়িত্ব তৃতীয় পক্ষের প্রতিষ্ঠানকে দিতে পারে অথবা বকেয়া ঋণ বিক্রি করে দিতে পারে।

মামলা হতে পারে, তবে ১৮০ দিন পার হলেই নয়

বকেয়া ক্রেডিট কার্ডের অর্থ আদায়ের জন্য ব্যাংক বা ঋণ ক্রেতা আদালতে মামলা করতে পারে। তবে ১৮০ দিন পার হলেই মামলা করতে হবে, এমন কোনো ফেডারেল নিয়ম নেই। মামলা করার সময়সীমা নির্ভর করে সংশ্লিষ্ট অঙ্গরাজ্যের আইন, ঋণের ধরন এবং কার্ডের চুক্তির ওপর।

অনেক অঙ্গরাজ্যে ঋণ আদায়ের মামলা করার সময়সীমা তিন থেকে ছয় বছরের মধ্যে হলেও কিছু জায়গায় তা বেশি হতে পারে। সময়সীমা শেষ হয়ে গেলে পুরোনো ঋণের জন্য মামলা করার ক্ষেত্রে আইনি বাধা তৈরি হতে পারে। তবে ঋণটি নিজে থেকে মুছে যায় না এবং পাওনাদার আইন মেনে অর্থ পরিশোধের অনুরোধ জানাতে পারে।

আদালত পাওনাদারের পক্ষে রায় দিলে প্রযোজ্য আইন অনুযায়ী বেতন থেকে অর্থ কেটে নেওয়া, ব্যাংক হিসাবের অর্থ আদায় কিংবা নির্দিষ্ট সম্পত্তির ওপর দায় আরোপের সুযোগ তৈরি হতে পারে। ফেডারেল আইনে সাধারণ ঋণের ক্ষেত্রে বেতন থেকে সর্বোচ্চ কত অর্থ কাটা যাবে, তার একটি সীমা রয়েছে। সাধারণভাবে তা ডিসপোজেবল আয়ের ২৫ শতাংশ অথবা ফেডারেল ন্যূনতম মজুরির ৩০ গুণের বেশি আয়ের অংশ, এই দুই হিসাবের মধ্যে যেটি কম।

তবে অঙ্গরাজ্যভেদে আরও কঠোর সুরক্ষা থাকতে পারে। শুধু ক্রেডিট কার্ডের ঋণ পরিশোধ করতে না পারার কারণে কাউকে কারাগারে পাঠানো যায় না। কিন্তু আদালতের বৈধ নির্দেশ অমান্য করলে পৃথক আইনি জটিলতা তৈরি হতে পারে।

আর্থিক সমস্যায় পড়লে কী করবেন

ক্রেডিট কার্ডের বিল পরিশোধে সমস্যা দেখা দিলে নির্ধারিত সময় পার হওয়ার আগেই ব্যাংকের সঙ্গে যোগাযোগ করা গুরুত্বপূর্ণ। চেজ, ব্যাংক অব আমেরিকা ও ওয়েলস ফার্গোর মতো প্রতিষ্ঠান যোগ্য গ্রাহকদের জন্য আর্থিক সংকট মোকাবিলায় বিশেষ সহায়তা দিতে পারে।

ব্যক্তির পরিস্থিতি অনুযায়ী সাময়িকভাবে কম পেমেন্টের ব্যবস্থা, সুদের হার কমানো, বিল পরিশোধের সময় বাড়ানো কিংবা লেট ফি মওকুফের সুযোগ থাকতে পারে। তবে এসব সুবিধা স্বয়ংক্রিয় নয়। গ্রাহকের আর্থিক অবস্থা ও সংশ্লিষ্ট ব্যাংকের নীতির ওপর অনুমোদন নির্ভর করে।

প্রয়োজনে স্বীকৃত অলাভজনক ঋণ পরামর্শক প্রতিষ্ঠানের সহায়তা নেওয়া যেতে পারে। পাশাপাশি নিজের ক্রেডিট রিপোর্ট নিয়মিত পরীক্ষা করা এবং ভুল তথ্য থাকলে সংশ্লিষ্ট ক্রেডিট ব্যুরোর কাছে সংশোধনের আবেদন করাও জরুরি।

যুক্তরাষ্ট্রে বসবাসরত বাংলাদেশিদের মনে রাখা প্রয়োজন, ক্রেডিট কার্ডের বকেয়া সমস্যা দীর্ঘায়িত হলে তার প্রভাব শুধু একটি ব্যাংক হিসাবেই সীমাবদ্ধ থাকে না। ভবিষ্যতে বাড়ি বা গাড়ির ঋণ, নতুন ক্রেডিট কার্ড এবং ভাড়ার আবেদনের সময়ও নেতিবাচক ক্রেডিট ইতিহাস বিবেচনায় আসতে পারে।

তাই পেমেন্টে সমস্যা দেখা দিলে ৩০ দিন অপেক্ষা না করে দ্রুত কার্ড ইস্যুকারী প্রতিষ্ঠানের সঙ্গে যোগাযোগ করা, সম্ভব হলে অন্তত ন্যূনতম পেমেন্ট দেওয়া এবং নিজের আর্থিক অবস্থার সঙ্গে সামঞ্জস্যপূর্ণ পরিশোধ পরিকল্পনা নেওয়া গুরুত্বপূর্ণ। কোনো গ্রাহকের বিরুদ্ধে কী ব্যবস্থা নেওয়া যাবে, তা সংশ্লিষ্ট অঙ্গরাজ্যের আইন, ঋণের চুক্তি এবং ব্যক্তিগত পরিস্থিতির ওপর নির্ভর করবে।