ঢাকা ০৮:৩৯ , Mon, ২১ Sep ২০২৬
বিশ্বসমাচার
যুক্তরাষ্ট্র

মর্টগেজ সুদ ৭ শতাংশের ওপরে, যুক্তরাষ্ট্রের আবাসন বাজারে বাড়ছে ক্রেতাদের চাপ
আয়ান সরকার
  • প্রকাশঃ ২১ সেপ্টেম্বর ২০২৬, ২০:৩৫
  • / 2
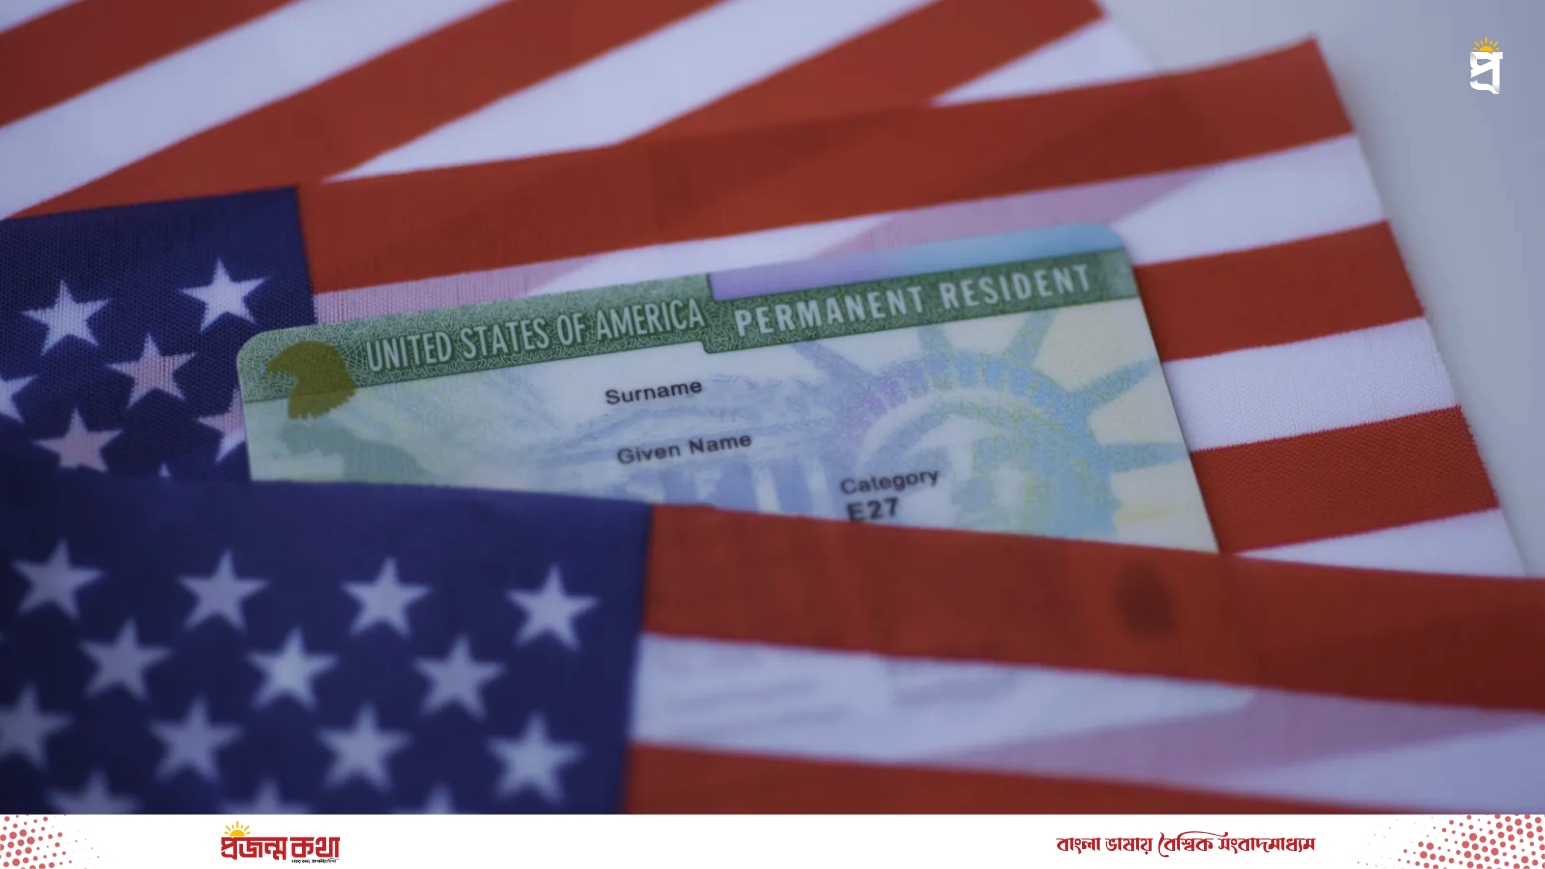
যুক্তরাষ্ট্রে উচ্চ মর্টগেজ সুদ ও বাড়ির দামের কারণে ক্রেতাদের আবাসন ব্যয় বেড়েছে ছবি: সংগৃহীত

ওয়াশিংটন, ২১ সেপ্টেম্বর, (প্রজন্ম কথা) – যুক্তরাষ্ট্রে ৩০ বছর মেয়াদি স্থির সুদের মর্টগেজের বাজারদর চলতি সপ্তাহে প্রায় ৭ দশমিক ২ শতাংশে উঠেছে। একই সময়ে বাড়ির দামও রেকর্ড উচ্চতার কাছাকাছি থাকায় দেশটিতে বাড়ির মালিক হওয়ার খরচ বেড়েছে। বিশেষ করে তরুণ ও প্রথমবারের ক্রেতাদের জন্য মাসিক কিস্তি ও বাড়ির দামের সমন্বয় করা ক্রমেই কঠিন হয়ে উঠছে।

বছরের শুরুতে মর্টগেজ সুদের হার কিছুটা কমতির দিকে ছিল। ফেব্রুয়ারির শেষ দিকে তা ৫ দশমিক ৯৯ শতাংশ পর্যন্ত নেমে আসে। পরে জ্বালানি তেলের দামসহ মূল্যস্ফীতির চাপ বাড়ায় বন্ডবাজারে সুদের হারও ঊর্ধ্বমুখী হয়। ১০ বছর মেয়াদি মার্কিন ট্রেজারি বন্ডের ইল্ড মর্টগেজ সুদের হারের অন্যতম গুরুত্বপূর্ণ নির্দেশক হওয়ায় এর প্রভাব সরাসরি আবাসন ঋণের বাজারেও পড়ে। সাম্প্রতিক বাজারতথ্যে ৩০ বছর মেয়াদি মর্টগেজের হার ৭ দশমিক ২ শতাংশের কাছাকাছি দেখা গেছে, যা দেড় বছরের মধ্যে সর্বোচ্চ পর্যায়ের কাছাকাছি।

এর সঙ্গে যুক্ত হয়েছে বাড়ির উচ্চমূল্য। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের আগস্টের তথ্য অনুযায়ী, বিদ্যমান বাড়ির মধ্যম বিক্রয়মূল্য বেড়ে দাঁড়িয়েছে ৪ লাখ ২৯ হাজার ১০০ ডলারে, যা এক বছর আগের তুলনায় ১ দশমিক ৬ শতাংশ বেশি। একই সময়ে বাজারে অবিক্রিত বাড়ির মজুত বেড়ে ১৬ লাখ ২০ হাজার ইউনিট হয়েছে, যা বর্তমান বিক্রির গতিতে ৪ দশমিক ৯ মাসের সরবরাহের সমান। ২০১৯ সালের নভেম্বরের পর এই প্রথম বাজারে অবিক্রিত বাড়ির সংখ্যা ১৬ লাখ ছাড়িয়েছে।

উচ্চ সুদের কারণে বাড়ি কেনার চুক্তিও গত বছরের তুলনায় কমেছে। আগস্টে চুক্তি সম্পন্ন হওয়ার অপেক্ষায় থাকা বাড়ির বিক্রি বা পেন্ডিং হোম সেলস মাসভিত্তিতে শূন্য দশমিক ৩ শতাংশ বাড়লেও এক বছরের তুলনায় কমেছে ৪ দশমিক ৭ শতাংশ। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের প্রধান অর্থনীতিবিদ লরেন্স ইউন বলেছেন, বাড়তি মর্টগেজ সুদ আয় ও কর্মসংস্থান বৃদ্ধির কারণে ক্রেতাদের যে অতিরিক্ত ক্রয়ক্ষমতা তৈরি হয়েছে, তার একটি অংশ কমিয়ে দিচ্ছে।

এদিকে মূল্যস্ফীতি নিয়ন্ত্রণে যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক ফেডারেল রিজার্ভ ১৬ সেপ্টেম্বর মূল নীতিগত সুদের হার শূন্য দশমিক ২৫ শতাংশীয় পয়েন্ট বাড়িয়ে ৩ দশমিক ৭৫ থেকে ৪ শতাংশের মধ্যে নির্ধারণ করেছে। কেন্দ্রীয় ব্যাংকের সর্বশেষ পূর্বাভাসে ২০২৬ সালের শেষ নাগাদ ফেডারেল তহবিলের হারের মধ্যম পূর্বাভাস ৪ দশমিক ১ শতাংশ। ফলে ঋণের খরচ দ্রুত কমে যাওয়ার প্রত্যাশা কিছুটা সীমিত হয়েছে।

তবে বাড়ির সরবরাহ বাড়ায় ক্রেতাদের জন্য কিছুটা দরকষাকষির সুযোগ তৈরি হয়েছে। আগস্টে ১৬ লাখ ২০ হাজার অবিক্রিত বাড়ির মজুত আগের মাসের তুলনায় ৩ দশমিক ২ শতাংশ এবং এক বছরের তুলনায় ৫ দশমিক ৯ শতাংশ বেড়েছে। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরস জানিয়েছে, বর্তমান মজুত ১০ বছরের বেশি সময়ের মধ্যে সর্বোচ্চ ৪ দশমিক ৯ মাসের সরবরাহের সমান।

চড়া মর্টগেজ সুদ ও বাড়ির দামের চাপ সবচেয়ে বেশি পড়ছে তরুণ ও প্রথমবারের ক্রেতাদের ওপর। সাম্প্রতিক প্রতিবেদনে জর্জটাউন বিশ্ববিদ্যালয়ের শিক্ষক আলেকজান্দ্রা ডিক্যান্ডিয়া ও তার স্বামী এডওয়ার্ড শ্রমের মতো ক্রেতাদের অভিজ্ঞতাও উঠে এসেছে। ওয়াশিংটন এলাকায় প্রথম বাড়ি কেনার চেষ্টা করতে গিয়ে তারা বাড়ির মাসিক কিস্তির দীর্ঘমেয়াদি চাপ নিয়ে উদ্বিগ্ন। একই ধরনের পরিস্থিতিতে অনেক তরুণকে পছন্দের এলাকার বাইরে তুলনামূলক সাশ্রয়ী বাড়ি খুঁজতে হচ্ছে, অথবা দীর্ঘ সময় যাতায়াতের বিষয়টি বিবেচনা করতে হচ্ছে।

ফলে যুক্তরাষ্ট্রের আবাসন বাজারে বর্তমানে একদিকে বাড়ির সরবরাহ কিছুটা বাড়ছে, অন্যদিকে ঋণের খরচ ও বাড়ির দাম ক্রেতাদের ওপর চাপ ধরে রেখেছে। জাতীয়ভাবে বাড়ি কেনার চুক্তি এখনো মহামারির আগের সময়ের তুলনায় প্রায় ৩০ শতাংশ কম। ফলে বাড়ির মালিক হওয়ার সিদ্ধান্ত নেওয়া অনেক ক্রেতার জন্য এখন মূল প্রশ্ন হয়ে দাঁড়িয়েছে বাড়ির দাম নয়, বরং সেই বাড়ির মাসিক ঋণের কিস্তি দীর্ঘমেয়াদে বহন করা সম্ভব কি না।
❤️
👏
🙂
😞

মর্টগেজ সুদ ৭ শতাংশের ওপরে, যুক্তরাষ্ট্রের আবাসন বাজারে বাড়ছে ক্রেতাদের চাপ

প্রকাশঃ ২১ সেপ্টেম্বর ২০২৬, ২০:৩৫

ওয়াশিংটন, ২১ সেপ্টেম্বর, (প্রজন্ম কথা) – যুক্তরাষ্ট্রে ৩০ বছর মেয়াদি স্থির সুদের মর্টগেজের বাজারদর চলতি সপ্তাহে প্রায় ৭ দশমিক ২ শতাংশে উঠেছে। একই সময়ে বাড়ির দামও রেকর্ড উচ্চতার কাছাকাছি থাকায় দেশটিতে বাড়ির মালিক হওয়ার খরচ বেড়েছে। বিশেষ করে তরুণ ও প্রথমবারের ক্রেতাদের জন্য মাসিক কিস্তি ও বাড়ির দামের সমন্বয় করা ক্রমেই কঠিন হয়ে উঠছে।

বছরের শুরুতে মর্টগেজ সুদের হার কিছুটা কমতির দিকে ছিল। ফেব্রুয়ারির শেষ দিকে তা ৫ দশমিক ৯৯ শতাংশ পর্যন্ত নেমে আসে। পরে জ্বালানি তেলের দামসহ মূল্যস্ফীতির চাপ বাড়ায় বন্ডবাজারে সুদের হারও ঊর্ধ্বমুখী হয়। ১০ বছর মেয়াদি মার্কিন ট্রেজারি বন্ডের ইল্ড মর্টগেজ সুদের হারের অন্যতম গুরুত্বপূর্ণ নির্দেশক হওয়ায় এর প্রভাব সরাসরি আবাসন ঋণের বাজারেও পড়ে। সাম্প্রতিক বাজারতথ্যে ৩০ বছর মেয়াদি মর্টগেজের হার ৭ দশমিক ২ শতাংশের কাছাকাছি দেখা গেছে, যা দেড় বছরের মধ্যে সর্বোচ্চ পর্যায়ের কাছাকাছি।

এর সঙ্গে যুক্ত হয়েছে বাড়ির উচ্চমূল্য। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের আগস্টের তথ্য অনুযায়ী, বিদ্যমান বাড়ির মধ্যম বিক্রয়মূল্য বেড়ে দাঁড়িয়েছে ৪ লাখ ২৯ হাজার ১০০ ডলারে, যা এক বছর আগের তুলনায় ১ দশমিক ৬ শতাংশ বেশি। একই সময়ে বাজারে অবিক্রিত বাড়ির মজুত বেড়ে ১৬ লাখ ২০ হাজার ইউনিট হয়েছে, যা বর্তমান বিক্রির গতিতে ৪ দশমিক ৯ মাসের সরবরাহের সমান। ২০১৯ সালের নভেম্বরের পর এই প্রথম বাজারে অবিক্রিত বাড়ির সংখ্যা ১৬ লাখ ছাড়িয়েছে।

উচ্চ সুদের কারণে বাড়ি কেনার চুক্তিও গত বছরের তুলনায় কমেছে। আগস্টে চুক্তি সম্পন্ন হওয়ার অপেক্ষায় থাকা বাড়ির বিক্রি বা পেন্ডিং হোম সেলস মাসভিত্তিতে শূন্য দশমিক ৩ শতাংশ বাড়লেও এক বছরের তুলনায় কমেছে ৪ দশমিক ৭ শতাংশ। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরসের প্রধান অর্থনীতিবিদ লরেন্স ইউন বলেছেন, বাড়তি মর্টগেজ সুদ আয় ও কর্মসংস্থান বৃদ্ধির কারণে ক্রেতাদের যে অতিরিক্ত ক্রয়ক্ষমতা তৈরি হয়েছে, তার একটি অংশ কমিয়ে দিচ্ছে।

এদিকে মূল্যস্ফীতি নিয়ন্ত্রণে যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক ফেডারেল রিজার্ভ ১৬ সেপ্টেম্বর মূল নীতিগত সুদের হার শূন্য দশমিক ২৫ শতাংশীয় পয়েন্ট বাড়িয়ে ৩ দশমিক ৭৫ থেকে ৪ শতাংশের মধ্যে নির্ধারণ করেছে। কেন্দ্রীয় ব্যাংকের সর্বশেষ পূর্বাভাসে ২০২৬ সালের শেষ নাগাদ ফেডারেল তহবিলের হারের মধ্যম পূর্বাভাস ৪ দশমিক ১ শতাংশ। ফলে ঋণের খরচ দ্রুত কমে যাওয়ার প্রত্যাশা কিছুটা সীমিত হয়েছে।

তবে বাড়ির সরবরাহ বাড়ায় ক্রেতাদের জন্য কিছুটা দরকষাকষির সুযোগ তৈরি হয়েছে। আগস্টে ১৬ লাখ ২০ হাজার অবিক্রিত বাড়ির মজুত আগের মাসের তুলনায় ৩ দশমিক ২ শতাংশ এবং এক বছরের তুলনায় ৫ দশমিক ৯ শতাংশ বেড়েছে। ন্যাশনাল অ্যাসোসিয়েশন অব রিয়েলটরস জানিয়েছে, বর্তমান মজুত ১০ বছরের বেশি সময়ের মধ্যে সর্বোচ্চ ৪ দশমিক ৯ মাসের সরবরাহের সমান।

চড়া মর্টগেজ সুদ ও বাড়ির দামের চাপ সবচেয়ে বেশি পড়ছে তরুণ ও প্রথমবারের ক্রেতাদের ওপর। সাম্প্রতিক প্রতিবেদনে জর্জটাউন বিশ্ববিদ্যালয়ের শিক্ষক আলেকজান্দ্রা ডিক্যান্ডিয়া ও তার স্বামী এডওয়ার্ড শ্রমের মতো ক্রেতাদের অভিজ্ঞতাও উঠে এসেছে। ওয়াশিংটন এলাকায় প্রথম বাড়ি কেনার চেষ্টা করতে গিয়ে তারা বাড়ির মাসিক কিস্তির দীর্ঘমেয়াদি চাপ নিয়ে উদ্বিগ্ন। একই ধরনের পরিস্থিতিতে অনেক তরুণকে পছন্দের এলাকার বাইরে তুলনামূলক সাশ্রয়ী বাড়ি খুঁজতে হচ্ছে, অথবা দীর্ঘ সময় যাতায়াতের বিষয়টি বিবেচনা করতে হচ্ছে।

ফলে যুক্তরাষ্ট্রের আবাসন বাজারে বর্তমানে একদিকে বাড়ির সরবরাহ কিছুটা বাড়ছে, অন্যদিকে ঋণের খরচ ও বাড়ির দাম ক্রেতাদের ওপর চাপ ধরে রেখেছে। জাতীয়ভাবে বাড়ি কেনার চুক্তি এখনো মহামারির আগের সময়ের তুলনায় প্রায় ৩০ শতাংশ কম। ফলে বাড়ির মালিক হওয়ার সিদ্ধান্ত নেওয়া অনেক ক্রেতার জন্য এখন মূল প্রশ্ন হয়ে দাঁড়িয়েছে বাড়ির দাম নয়, বরং সেই বাড়ির মাসিক ঋণের কিস্তি দীর্ঘমেয়াদে বহন করা সম্ভব কি না।