ঢাকা ০১:২৮ , Fri, ১৮ Sep ২০২৬
বিশ্বসমাচার
যুক্তরাষ্ট্র

যুক্তরাষ্ট্রে প্রথম বাড়ি কেনা: ৩ শতাংশ ডাউন পেমেন্টে কীভাবে মিলতে পারে সুযোগ, যা জানা জরুরি
এ্যানী রহমান
  • প্রকাশঃ ০১ অগাস্ট ২০২৬, ১৪:৪৩
  • / 97
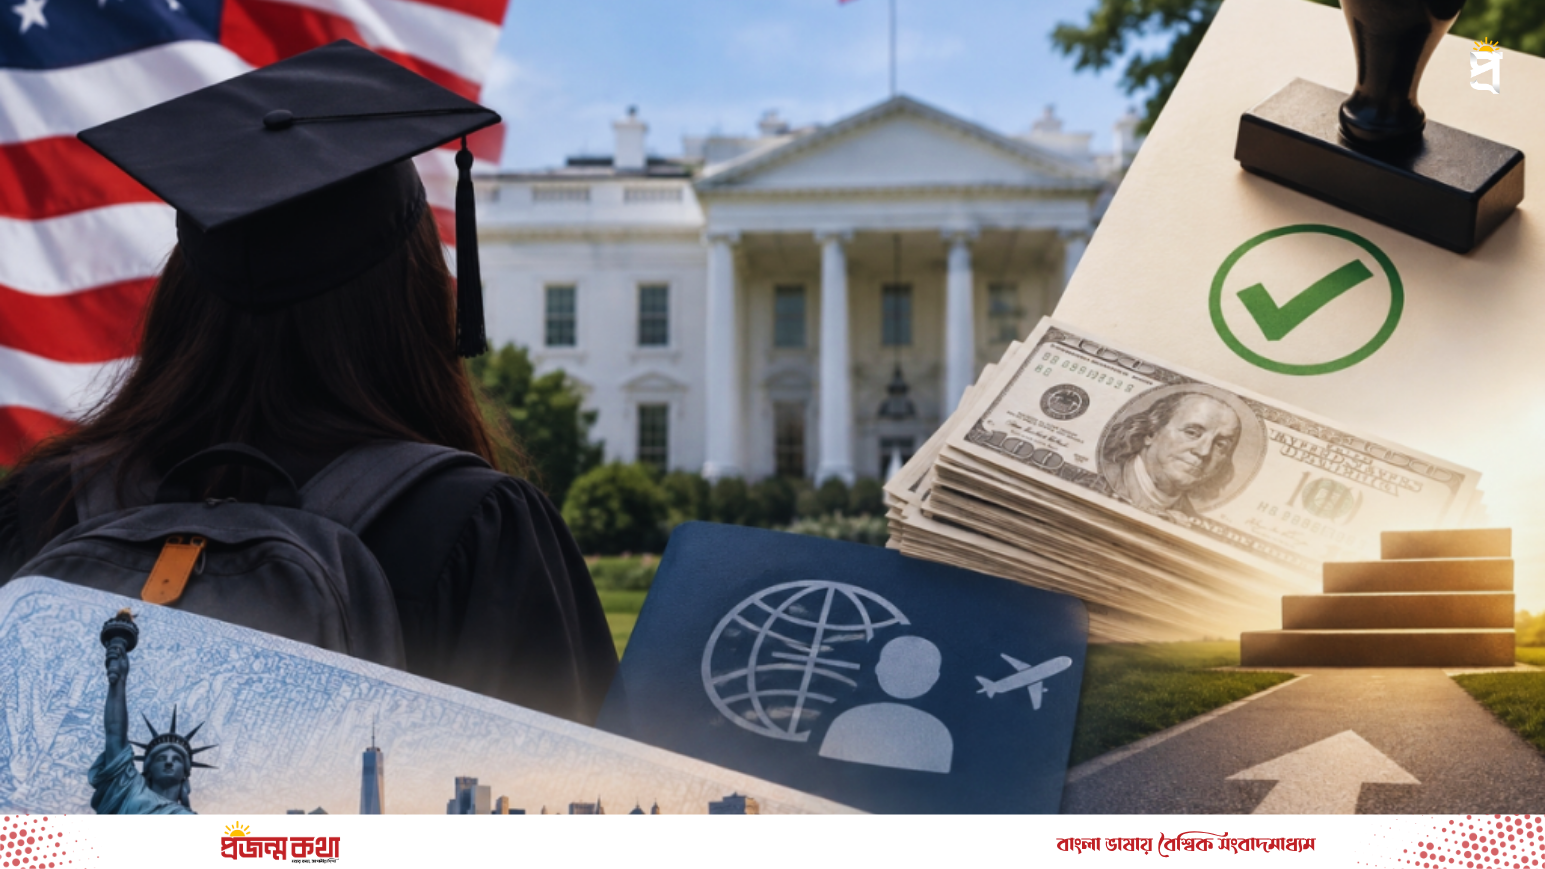
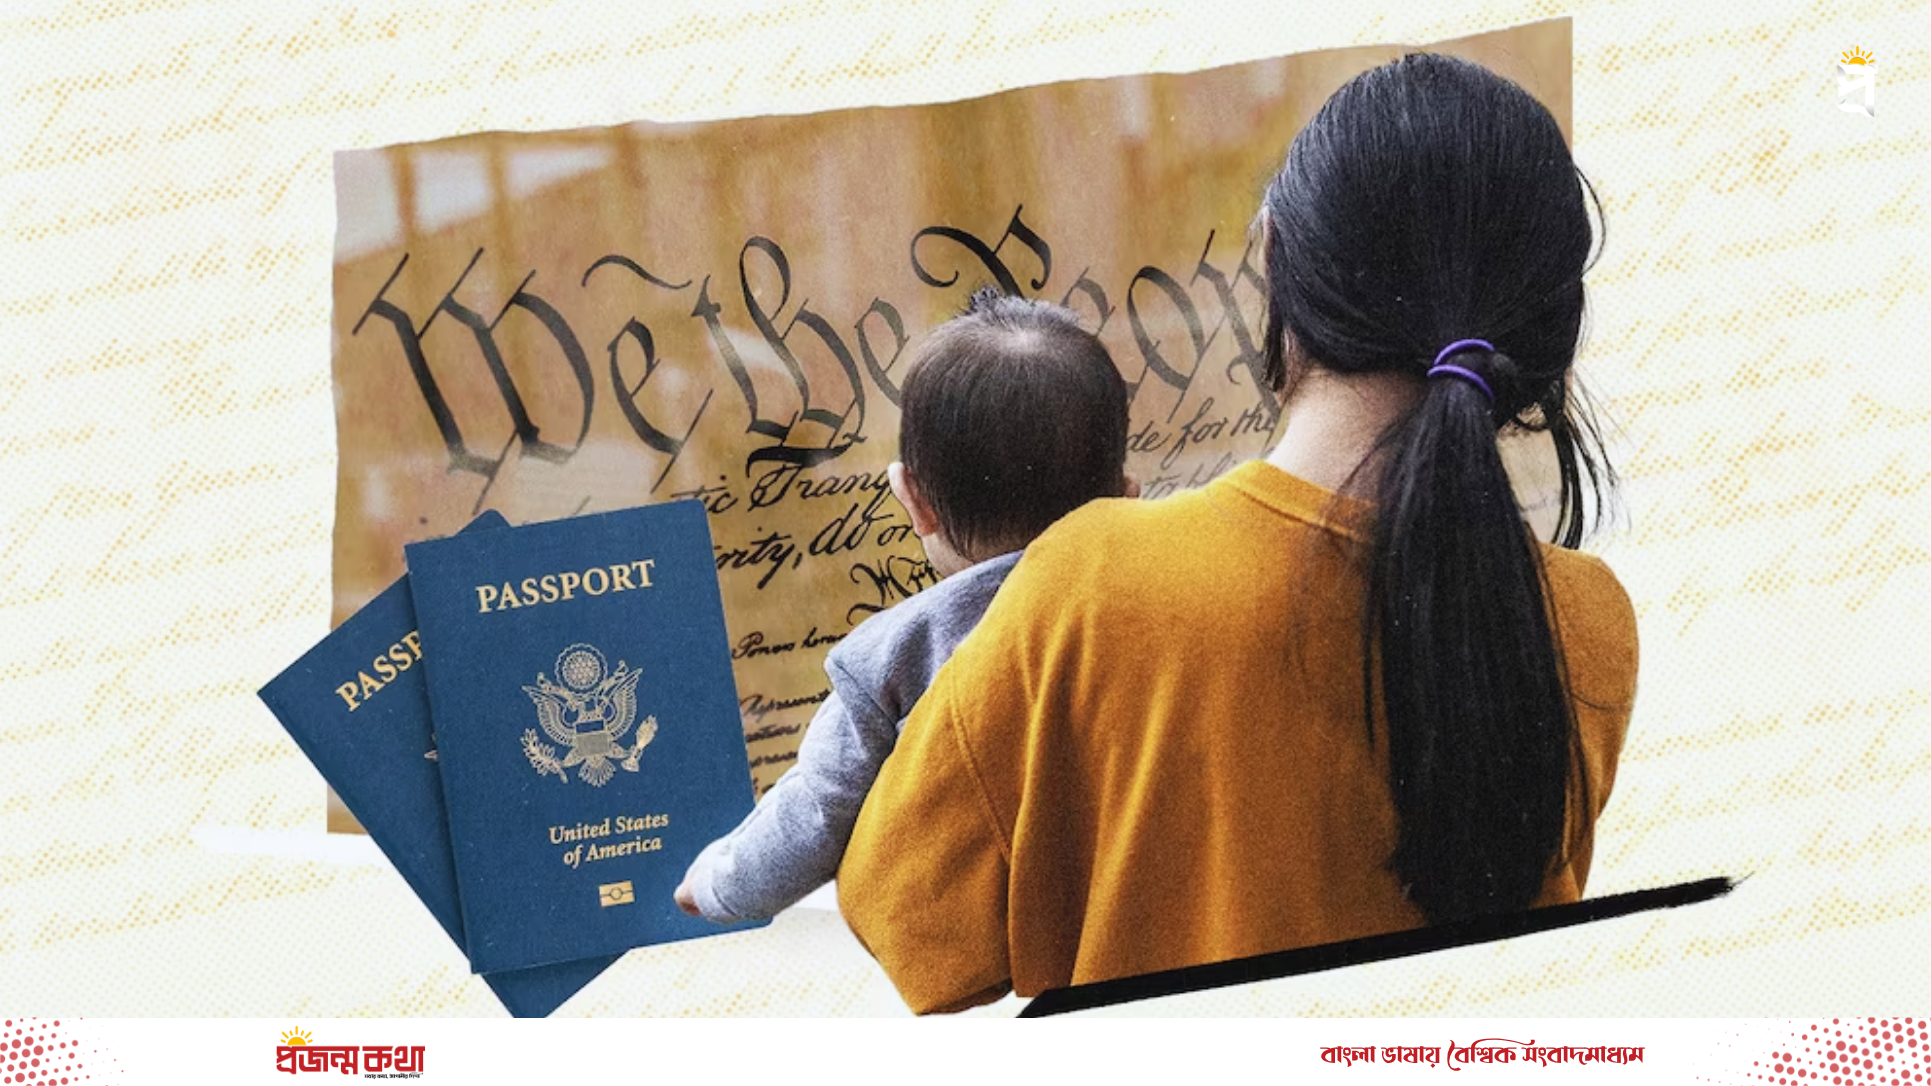
ছবি: কোলাজ / প্রজন্ম কথা

যুক্তরাষ্ট্রে বাড়ি কিনতে ২০ শতাংশ ডাউন পেমেন্ট দিতে হয় বলে অনেকের ধারণা থাকলেও, প্রথমবার বাড়ি কিনতে যাওয়া যোগ্য ক্রেতাদের জন্য এর চেয়ে কম অর্থ জমা দিয়েও মর্টগেজ নেওয়ার বিভিন্ন সুযোগ রয়েছে। সরকারি ও বেসরকারি এসব কর্মসূচিতে আবেদনকারীর আয়, ক্রেডিট স্কোর, ঋণের অনুপাতসহ বিভিন্ন আর্থিক তথ্য যাচাই করে ঋণ অনুমোদন করা হয়।

প্রথমবারের বাড়ি ক্রেতাদের মধ্যে ফেডারেল হাউজিং অ্যাডমিনিস্ট্রেশন সমর্থিত এফএইচএ ঋণ অন্যতম পরিচিত কর্মসূচি। সাধারণভাবে ক্রেডিট স্কোর ৫৮০ বা তার বেশি হলে ৩ দশমিক ৫ শতাংশ ডাউন পেমেন্টে ঋণের জন্য আবেদন করার সুযোগ থাকতে পারে। তবে নির্দিষ্ট শর্ত পূরণ করলেই ঋণ নিশ্চিত হয় না। আবেদনকারীর আয়, চাকরির ইতিহাস, ঋণের তুলনায় আয়ের অনুপাত এবং অন্যান্য আর্থিক তথ্যও বিবেচনা করা হয়।

কম ডাউন পেমেন্টে বাড়ি কেনার আরেকটি সুযোগ রয়েছে কনভেনশনাল ৯৭ কর্মসূচিতে। যোগ্য প্রথমবারের বাড়ি ক্রেতারা এ ব্যবস্থায় ৩ শতাংশ ডাউন পেমেন্টে বাড়ি কেনার সুযোগ পেতে পারেন। এ ধরনের ঋণ ফ্যানি মে ও ফ্রেডি ম্যাকের আওতাভুক্ত হতে পারে এবং ঋণের শর্ত অনুযায়ী অনেক ক্ষেত্রে ব্যক্তিগত মর্টগেজ বিমা প্রয়োজন হয়।

এ ছাড়া প্রথমবারের ক্রেতাদের জন্য বিভিন্ন অঙ্গরাজ্য, শহর ও কাউন্টিতে ডাউন পেমেন্ট সহায়তা কর্মসূচি চালু রয়েছে। এসব কর্মসূচিতে যোগ্য ব্যক্তিদের অনুদান অথবা তুলনামূলক কম সুদের দ্বিতীয় ঋণের মাধ্যমে বাড়ি কেনার প্রাথমিক অর্থ জোগাড়ে সহায়তা করা হয়। তবে সহায়তার পরিমাণ, ধরন এবং যোগ্যতার শর্ত স্থানভেদে আলাদা।

বাড়ির ঋণের আবেদন প্রক্রিয়ায় সাধারণত আবেদনকারীর আর্থিক সক্ষমতার প্রমাণ দিতে হয়। এর মধ্যে গত দুই বছরের করসংক্রান্ত নথি বা ডব্লিউ-২, সাম্প্রতিক দুই মাসের ব্যাংক হিসাবের বিবরণী, ক্রেডিট রিপোর্ট এবং ঋণদাতার কাছ থেকে পাওয়া প্রি-অ্যাপ্রুভাল চিঠি থাকতে পারে।

কম ডাউন পেমেন্টে বাড়ি কেনার সুযোগের পাশাপাশি প্রতারণার ঝুঁকির বিষয়টিও গুরুত্বপূর্ণ। সামাজিক যোগাযোগমাধ্যমে ‘ডাউন পেমেন্ট ছাড়াই নিশ্চিত বাড়ি’ ধরনের বিজ্ঞাপন দেখা গেলে অর্থ লেনদেনের আগে সংশ্লিষ্ট প্রতিষ্ঠানের বৈধতা যাচাই করার পরামর্শ দেওয়া হয়। এ ক্ষেত্রে লাইসেন্সপ্রাপ্ত ঋণদাতা এবং এইচইউডি অনুমোদিত আবাসন পরামর্শকের সঙ্গে কথা বলা যেতে পারে।

প্রথমবার বাড়ি কেনার বিভিন্ন কর্মসূচি, যোগ্যতার শর্ত এবং আবেদনসংক্রান্ত তথ্য যুক্তরাষ্ট্রের আবাসন ও নগর উন্নয়ন বিভাগ, ভোক্তা আর্থিক সুরক্ষা ব্যুরো এবং সংশ্লিষ্ট অঙ্গরাজ্যের আবাসন অর্থায়ন সংস্থার সরকারি ওয়েবসাইটে পাওয়া যায়।

তবে কোনো একটি কর্মসূচিতে ডাউন পেমেন্টের হার কম হলেও প্রত্যেক আবেদনকারীর জন্য একই শর্ত প্রযোজ্য হয় না। ক্রেডিট স্কোর, আয়, ঋণের অনুপাত, সম্পত্তির ধরন এবং সংশ্লিষ্ট অঙ্গরাজ্যের নীতিমালার ওপর ঋণ পাওয়ার যোগ্যতা নির্ভর করতে পারে। তাই বাড়ি কেনার আগে নিজের আর্থিক অবস্থার সঙ্গে সামঞ্জস্যপূর্ণ কর্মসূচি ও ঋণের শর্ত যাচাই করা গুরুত্বপূর্ণ।
❤️
👏
🙂
😞

যুক্তরাষ্ট্রে প্রথম বাড়ি কেনা: ৩ শতাংশ ডাউন পেমেন্টে কীভাবে মিলতে পারে সুযোগ, যা জানা জরুরি

প্রকাশঃ ০১ অগাস্ট ২০২৬, ১৪:৪৩

যুক্তরাষ্ট্রে বাড়ি কিনতে ২০ শতাংশ ডাউন পেমেন্ট দিতে হয় বলে অনেকের ধারণা থাকলেও, প্রথমবার বাড়ি কিনতে যাওয়া যোগ্য ক্রেতাদের জন্য এর চেয়ে কম অর্থ জমা দিয়েও মর্টগেজ নেওয়ার বিভিন্ন সুযোগ রয়েছে। সরকারি ও বেসরকারি এসব কর্মসূচিতে আবেদনকারীর আয়, ক্রেডিট স্কোর, ঋণের অনুপাতসহ বিভিন্ন আর্থিক তথ্য যাচাই করে ঋণ অনুমোদন করা হয়।

প্রথমবারের বাড়ি ক্রেতাদের মধ্যে ফেডারেল হাউজিং অ্যাডমিনিস্ট্রেশন সমর্থিত এফএইচএ ঋণ অন্যতম পরিচিত কর্মসূচি। সাধারণভাবে ক্রেডিট স্কোর ৫৮০ বা তার বেশি হলে ৩ দশমিক ৫ শতাংশ ডাউন পেমেন্টে ঋণের জন্য আবেদন করার সুযোগ থাকতে পারে। তবে নির্দিষ্ট শর্ত পূরণ করলেই ঋণ নিশ্চিত হয় না। আবেদনকারীর আয়, চাকরির ইতিহাস, ঋণের তুলনায় আয়ের অনুপাত এবং অন্যান্য আর্থিক তথ্যও বিবেচনা করা হয়।

কম ডাউন পেমেন্টে বাড়ি কেনার আরেকটি সুযোগ রয়েছে কনভেনশনাল ৯৭ কর্মসূচিতে। যোগ্য প্রথমবারের বাড়ি ক্রেতারা এ ব্যবস্থায় ৩ শতাংশ ডাউন পেমেন্টে বাড়ি কেনার সুযোগ পেতে পারেন। এ ধরনের ঋণ ফ্যানি মে ও ফ্রেডি ম্যাকের আওতাভুক্ত হতে পারে এবং ঋণের শর্ত অনুযায়ী অনেক ক্ষেত্রে ব্যক্তিগত মর্টগেজ বিমা প্রয়োজন হয়।

এ ছাড়া প্রথমবারের ক্রেতাদের জন্য বিভিন্ন অঙ্গরাজ্য, শহর ও কাউন্টিতে ডাউন পেমেন্ট সহায়তা কর্মসূচি চালু রয়েছে। এসব কর্মসূচিতে যোগ্য ব্যক্তিদের অনুদান অথবা তুলনামূলক কম সুদের দ্বিতীয় ঋণের মাধ্যমে বাড়ি কেনার প্রাথমিক অর্থ জোগাড়ে সহায়তা করা হয়। তবে সহায়তার পরিমাণ, ধরন এবং যোগ্যতার শর্ত স্থানভেদে আলাদা।

বাড়ির ঋণের আবেদন প্রক্রিয়ায় সাধারণত আবেদনকারীর আর্থিক সক্ষমতার প্রমাণ দিতে হয়। এর মধ্যে গত দুই বছরের করসংক্রান্ত নথি বা ডব্লিউ-২, সাম্প্রতিক দুই মাসের ব্যাংক হিসাবের বিবরণী, ক্রেডিট রিপোর্ট এবং ঋণদাতার কাছ থেকে পাওয়া প্রি-অ্যাপ্রুভাল চিঠি থাকতে পারে।

কম ডাউন পেমেন্টে বাড়ি কেনার সুযোগের পাশাপাশি প্রতারণার ঝুঁকির বিষয়টিও গুরুত্বপূর্ণ। সামাজিক যোগাযোগমাধ্যমে ‘ডাউন পেমেন্ট ছাড়াই নিশ্চিত বাড়ি’ ধরনের বিজ্ঞাপন দেখা গেলে অর্থ লেনদেনের আগে সংশ্লিষ্ট প্রতিষ্ঠানের বৈধতা যাচাই করার পরামর্শ দেওয়া হয়। এ ক্ষেত্রে লাইসেন্সপ্রাপ্ত ঋণদাতা এবং এইচইউডি অনুমোদিত আবাসন পরামর্শকের সঙ্গে কথা বলা যেতে পারে।
প্রথমবার বাড়ি কেনার বিভিন্ন কর্মসূচি, যোগ্যতার শর্ত এবং আবেদনসংক্রান্ত তথ্য যুক্তরাষ্ট্রের আবাসন ও নগর উন্নয়ন বিভাগ, ভোক্তা আর্থিক সুরক্ষা ব্যুরো এবং সংশ্লিষ্ট অঙ্গরাজ্যের আবাসন অর্থায়ন সংস্থার সরকারি ওয়েবসাইটে পাওয়া যায়।

তবে কোনো একটি কর্মসূচিতে ডাউন পেমেন্টের হার কম হলেও প্রত্যেক আবেদনকারীর জন্য একই শর্ত প্রযোজ্য হয় না। ক্রেডিট স্কোর, আয়, ঋণের অনুপাত, সম্পত্তির ধরন এবং সংশ্লিষ্ট অঙ্গরাজ্যের নীতিমালার ওপর ঋণ পাওয়ার যোগ্যতা নির্ভর করতে পারে। তাই বাড়ি কেনার আগে নিজের আর্থিক অবস্থার সঙ্গে সামঞ্জস্যপূর্ণ কর্মসূচি ও ঋণের শর্ত যাচাই করা গুরুত্বপূর্ণ।